
2026年9月16日,美聯儲聯邦公開市場委員會(FOMC)結束為期兩天的議息會議,以12:0全票通過加息25個基點的決定,將聯邦基金利率目標區間由3.50%-3.75%上調至3.75%-4.00%。官方聲明指出,美國經濟仍以穩健速度擴張,國內支出具有韌性,生產率增長強勁、資本投資穩健,就業增長基本跟上勞動力供給;但通脹依然高企,本次行動旨在推動通脹更及時地回歸2%目標。這是凱文·沃什(Kevin Warsh)上任後首次調整政策利率,也標誌著過去數月不斷強化的鷹派傾向正式轉化為政策行動。
注:美聯儲正式會議紀要將於10月7日發布;本文為基於會後官方文件的即時紀要。
一、全票加息:從“鷹派分歧”走向委員會共識
6月會議時,FOMC仍全票維持3.50%-3.75%的利率區間不變;7月雖然繼續暫停,但投票已經變成9:3,Beth Hammack、Neel Kashkari和Lorie Logan三名官員明確要求立即加息25個基點。到了9月,這一主張最終成為整個委員會的共同立場。沃什在發布會上解釋,近期新增招聘、私人部門收入和企業資本投資均有所改善,企業信貸流動依然穩健。更重要的是,他表示自己“很難把當前廣泛金融條件描述為限制性的”,而這一判斷在FOMC內部得到廣泛認同。因此,本次行動更像是對政策限制程度的重新校準:在經濟仍具韌性、金融條件未明顯收緊的情況下,美聯儲選擇抽走部分寬鬆。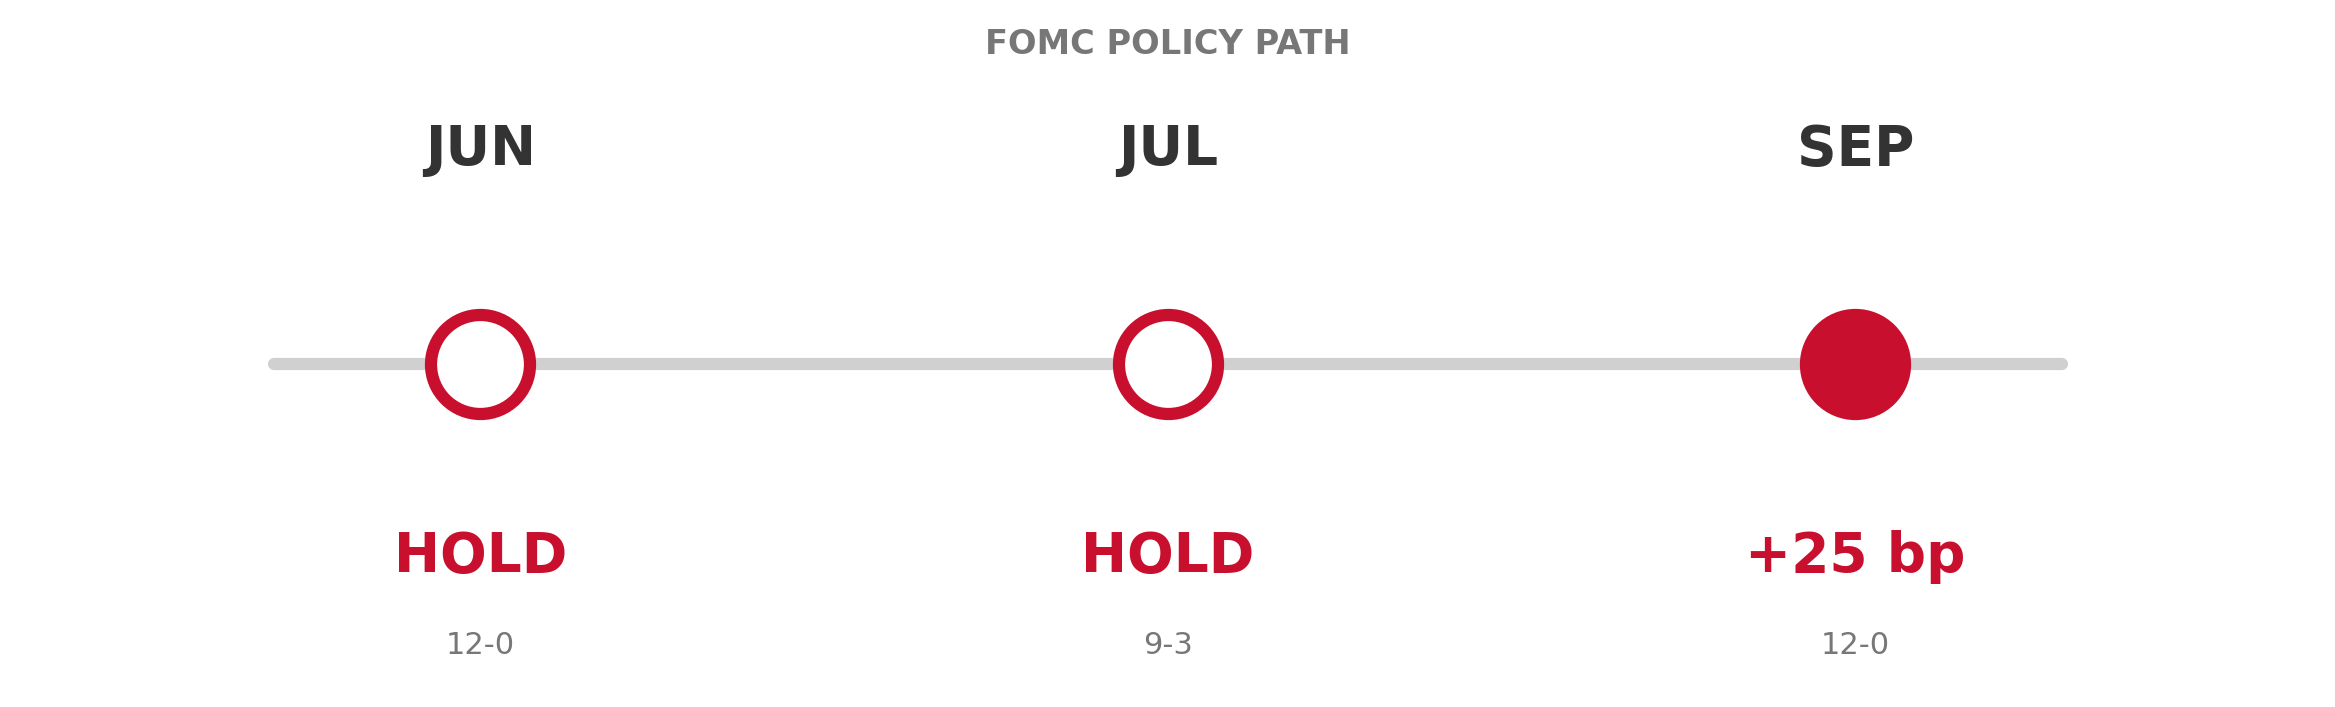
二、就業不是主要矛盾,政策重心進一步轉向通脹
勞動力市場的穩定,是美聯儲能夠放心收緊政策的重要原因。沃什指出,失業率仍在4.1%左右,職位空缺和平均每週工時有所增加,首次申請失業救濟人數也處於與充分就業相符的水平,因此美聯儲雙重使命中的就業一側目前整體“狀況良好”。相比之下,通脹問題明顯更加突出。沃什表示,美國通脹已經連續五年多高於目標,“通脹太高,而且已經高了太久”。根據最新CPI和PPI數據估算,8月整體PCE同比可能仍在3.6%左右,核心PCE約為3.2%;同時,多個價格類別在6個月和12個月維度的漲幅仍超過3%。他此前設定的標準是,只有確認潛在通脹正在“明確且以足夠快的速度”回歸2%,才有理由繼續等待;9月會議的判斷是,這一標準尚未滿足。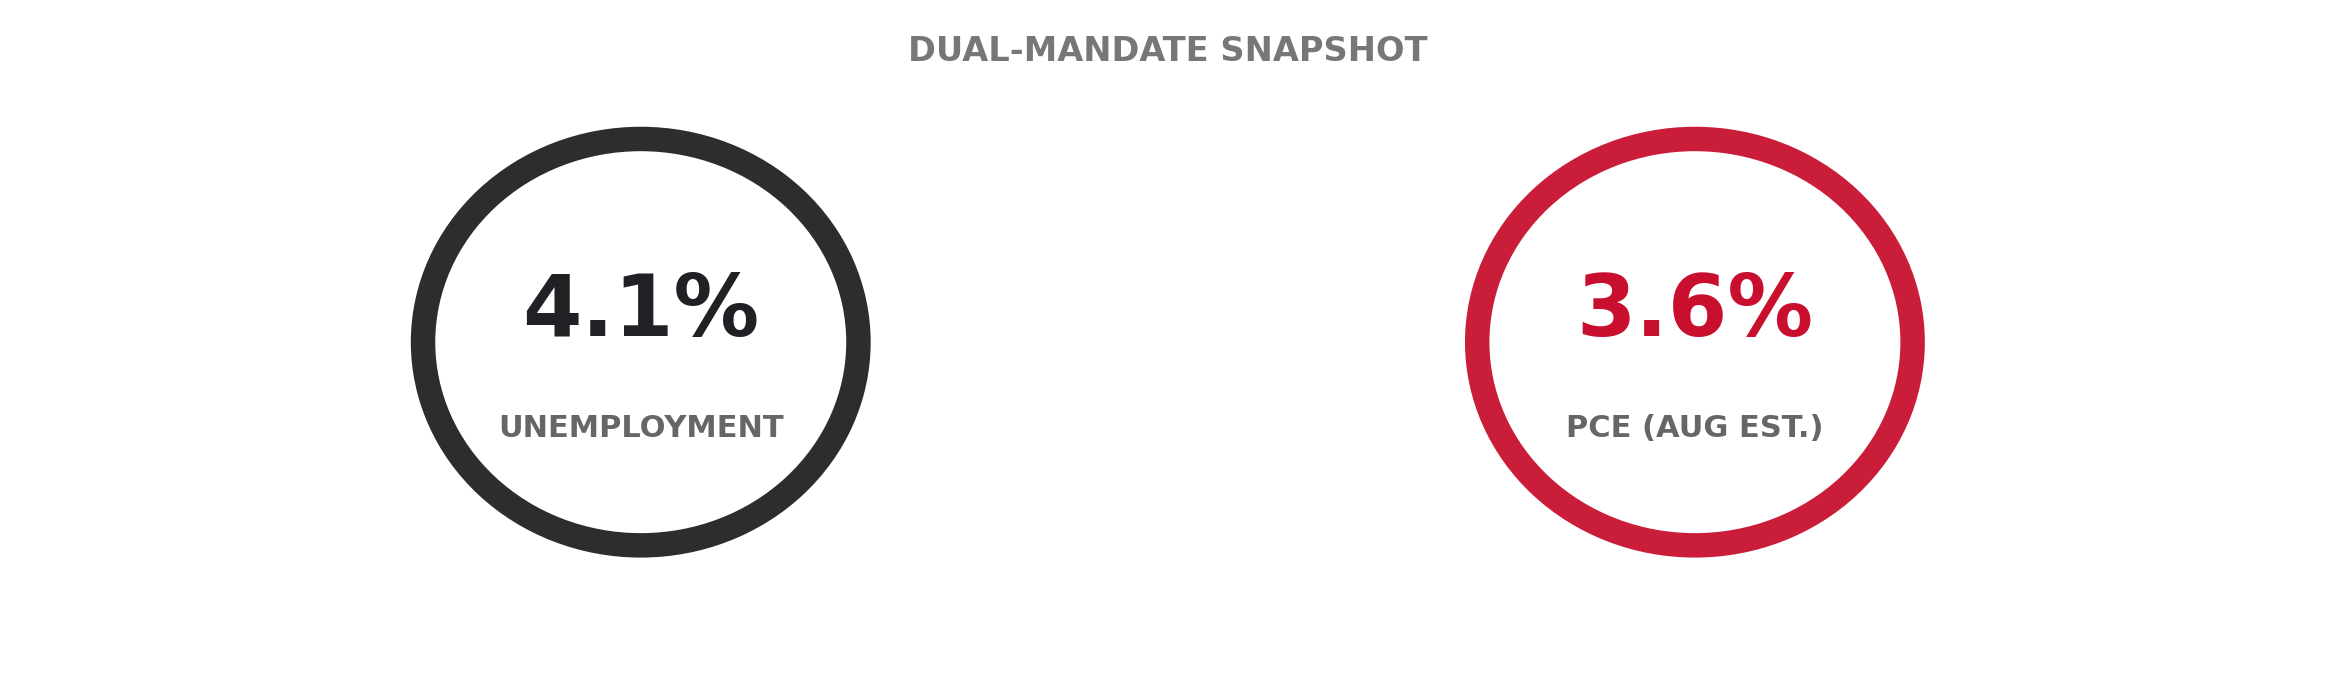
三、SEP四大變化:增長上修、失業下修、通脹上修、利率上修
本次會議同步公布的《經濟預測摘要》(SEP)進一步解釋了美聯儲為何選擇加息。2026年實際GDP增長中值由6月的2.2%上調至2.3%,2027年由2.3%上調至2.4%;2026年失業率預測則由4.3%下調至4.1%,2027年同樣降至4.1%。這意味著美聯儲對經濟與就業的判斷比6月更加樂觀。但通脹預測同步惡化:2026年PCE通脹由3.6%上調至3.7%,核心PCE由3.3%上調至3.4%,2027年PCE仍預計為2.3%。因此,本次SEP形成了非常清晰的組合——經濟比預期更強、就業比預期更穩,但通脹也比預期更加頑固。在這種環境下,美聯儲認為經濟有能力承受更高利率,政策可以進一步向控制通脹傾斜。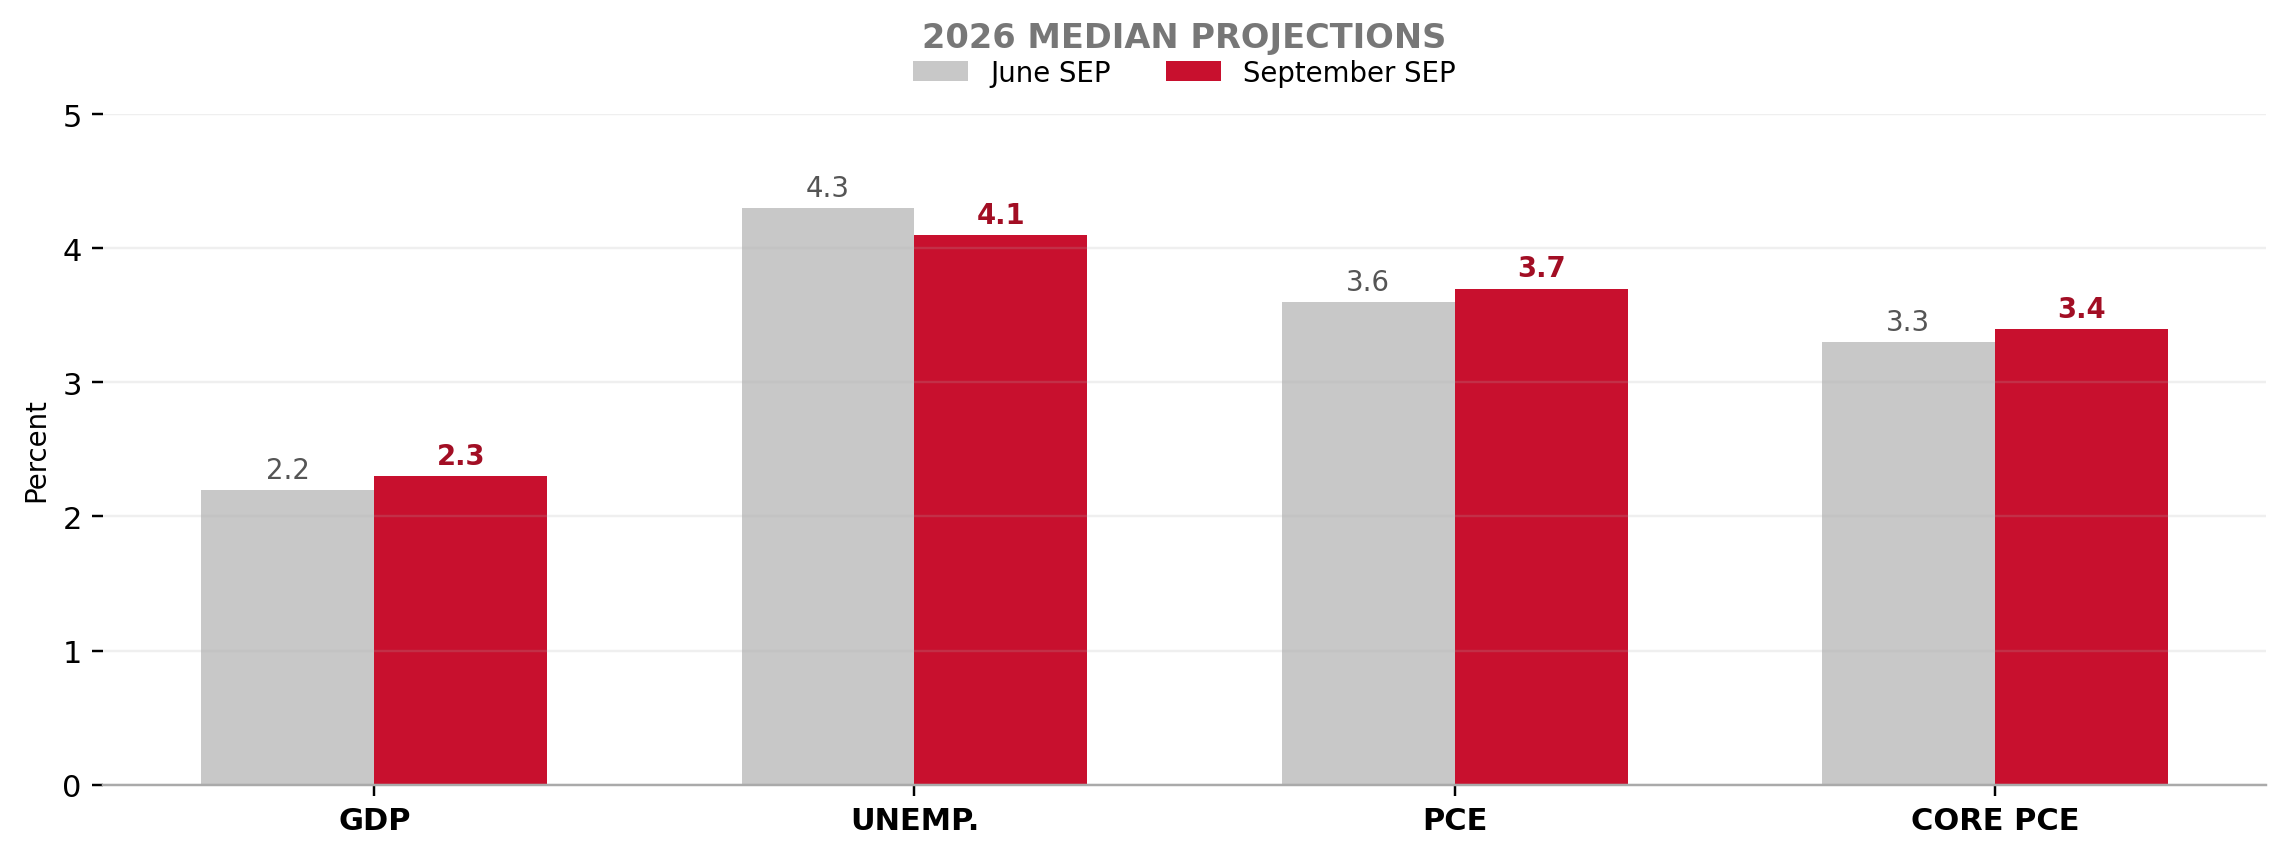
四、點陣圖更鷹:年內或再加25bp,高利率或延續至2027年
相比本次25個基點的加息,最新點陣圖對市場的意義更大。9月SEP將2026年底聯邦基金利率預測中值由6月的3.8%大幅上調至4.1%,2027年底預測由3.6%上調至4.1%,2028年也由3.4%升至3.9%。目前3.75%-4.00%的目標區間中點約為3.875%,因此4.1%的年底中值基本對應年內再加息25個基點。更關鍵的是,2027年底利率預測同樣維持在4.1%,說明當前基準路徑並不是“9月加息後迅速轉向降息”,而更接近“年內可能還有一次加息,隨後4%以上利率維持較長時間”。市場關注點因此已經從7月的“會不會重新加息”,轉向“還要加幾次,以及高利率要維持多久”。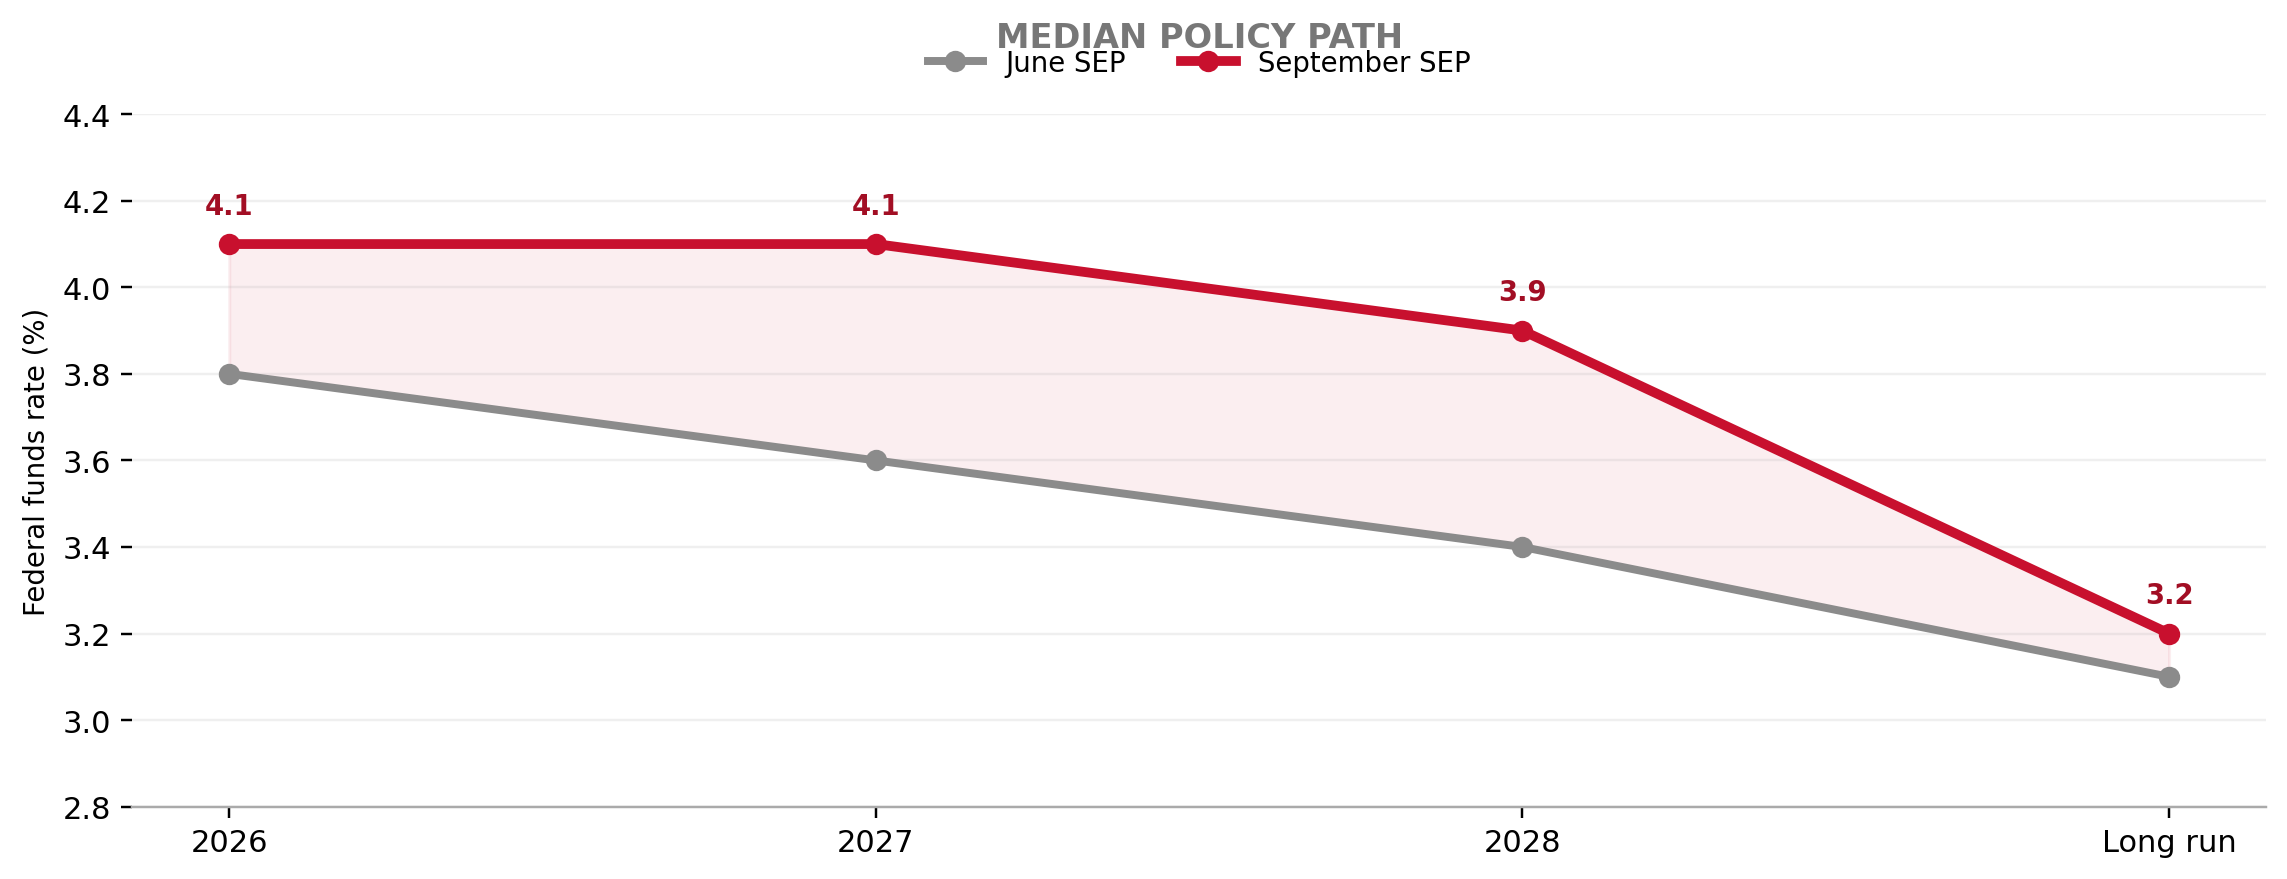
五、市場與後續:真正的衝擊來自“高利率更久”
由於25個基點加息此前已經被市場較充分預期,決議後的重新定價主要來自更鷹派的SEP和沃什對金融條件的判斷。短端美債收益率上行、美元偏強、黃金承壓,反映投資者提高了對後續政策利率的預期。對黃金等無息資產而言,真正的不利因素並不是9月這一次加息,而是美聯儲把未來利率路徑整體上調,並暗示4%以上利率可能持續至2027年。下一階段最關鍵的變量仍是通脹。如果未來核心通脹和大宗商品價格繼續偏強,年內第二次加息的門檻將進一步降低;反之,只有當潛在通脹出現連續、廣泛且足夠快的降溫,美聯儲才可能重新放緩收緊節奏。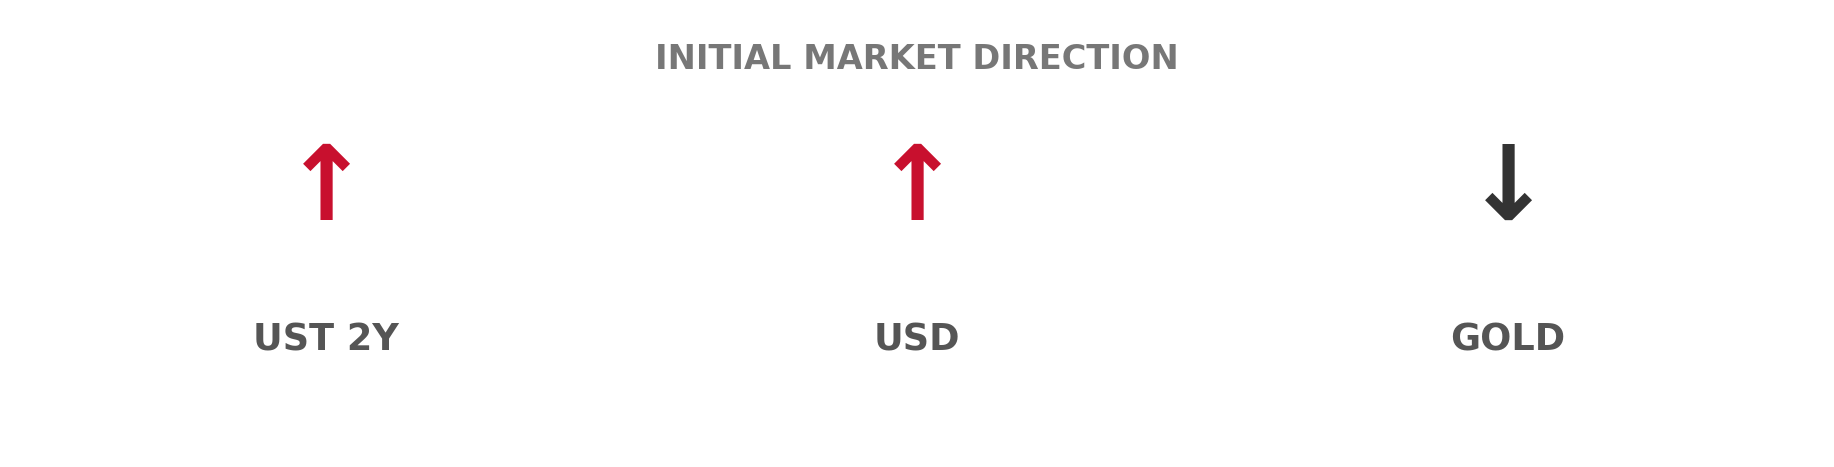
總結與展望
2026年9月FOMC會議標誌著沃什時代貨幣政策正式從“鷹派暫停”進入“主動收緊”。從6月全票暫停,到7月三票要求加息,再到9月12:0全票加息,委員會對通脹風險的判斷已明顯趨於一致。本次會議真正的核心並不只是加息25個基點,而是SEP體現出的邏輯:經濟增長更強、失業率更低、通脹更高,因此政策利率也需要更高。按照最新點陣圖,年內再加息25個基點已成為中位判斷,而2027年底利率仍維持4.1%,意味著“高利率更久”重新成為政策主線。下一階段市場需要關注的核心非常明確:通脹能否快速降溫,以及新的數據是否足以阻止美聯儲進行下一次加息。
資料來源:Federal Reserve FOMC Statement, Summary of Economic Projections, Chairman Warsh Press Conference, September 16, 2026; Federal Reserve H.15。
美聯儲2026年9月會議紀要
發佈時間:2026-09-17 10:31:29