
一、前言:8月強勁反彈後的關鍵驗證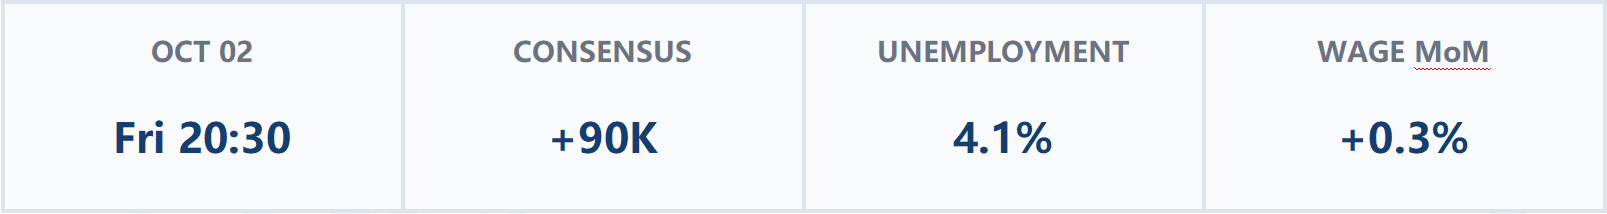
美國勞工統計局將於2026年10月2日(周五)北京時間20:30公布9月非農就業報告。本次數據是美聯儲9月加息後的首份就業報告,也將成為市場判斷後續政策收緊節奏的重要依據。
8月非農就業增加16.2萬人,失業率維持4.1%;6月和7月新增就業分別上修至3.1萬人和2.1萬人,合計上修5.5萬人。平均時薪環比上漲0.3%、同比上漲3.1%。不過,8月新增崗位主要集中在餐飲和地方政府教育,9月能否延續才更能反映真實就業動能。
二、核心就業指標預測:預計回落至9萬人附近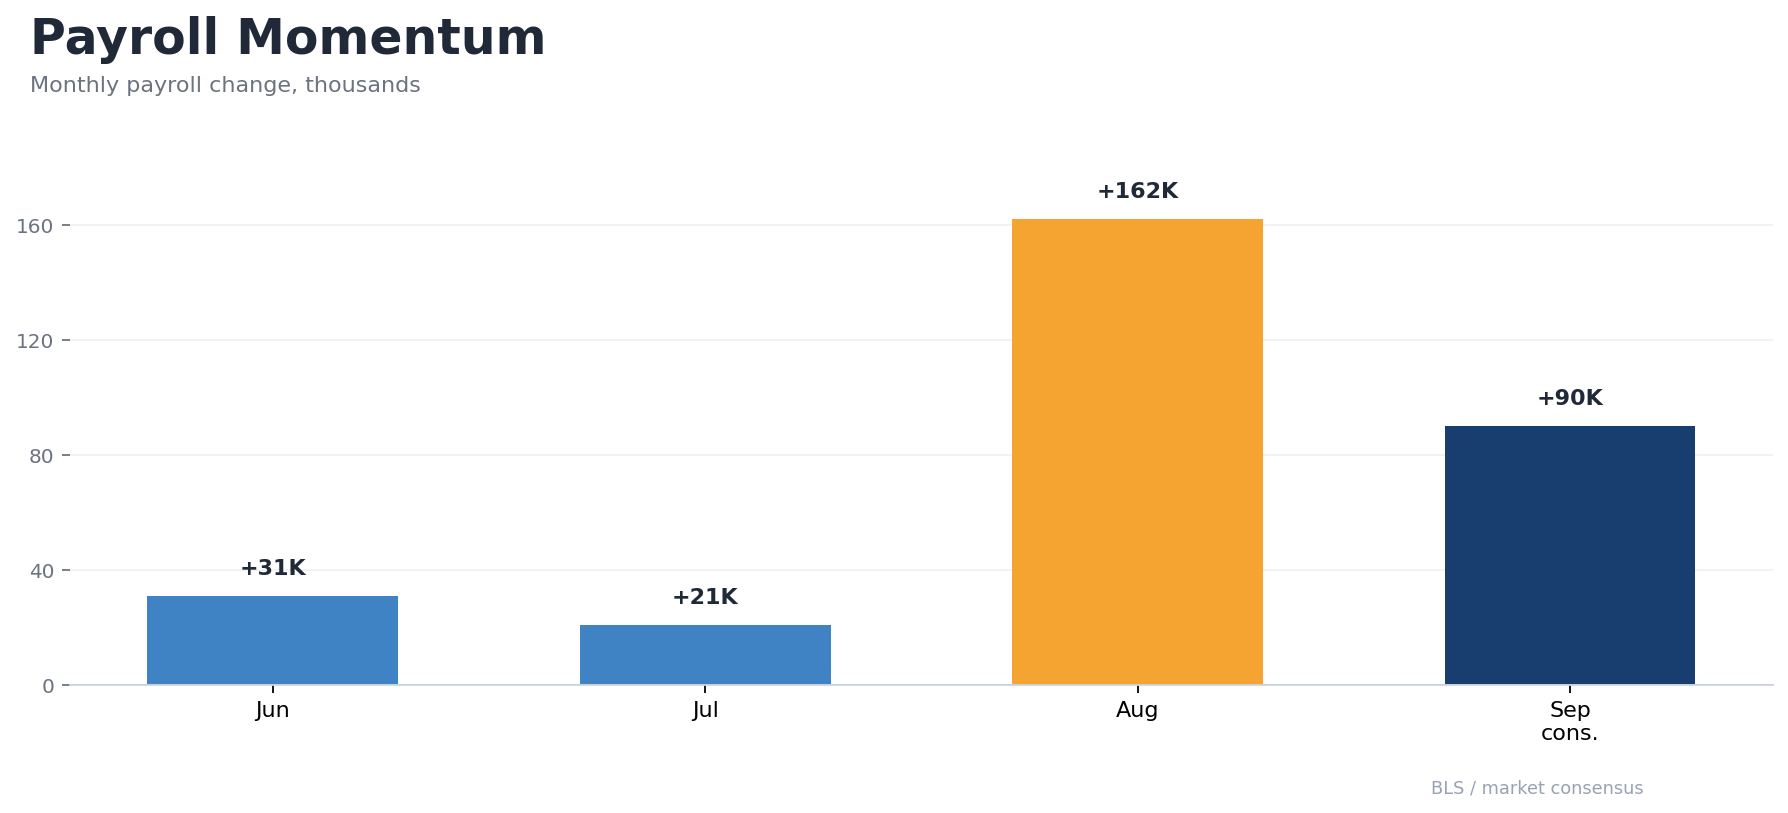
非農新增就業:市場共識約為+9萬人,明顯低於8月的+16.2萬人。如果結果接近這一水平,說明就業仍在擴張,但招聘速度已經回落。
失業率:預計維持在4.1%左右。若就業放緩但失業率仍穩定,將繼續體現“低招聘、低裁員”的特徵。
平均時薪:市場預計環比增長約0.3%。如果工資明顯高於預期,可能重新強化服務業通脹和後續加息風險。
三、先行指標:招聘放慢,但裁員仍低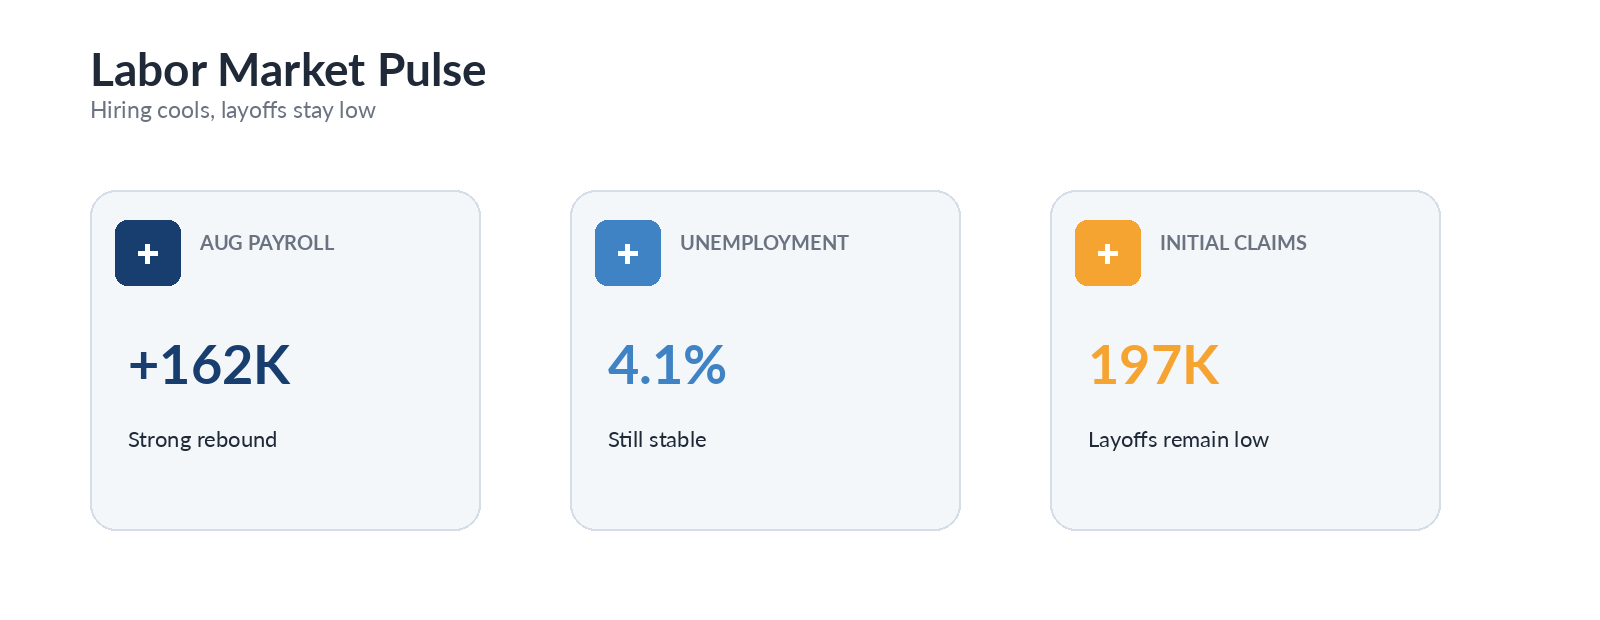
近期裁員數據仍然穩定。截至9月19日當周,美國初請失業金人數為19.7萬人,四周均值約20.2萬人,說明企業尚未出現廣泛裁員。當前勞動力市場仍接近“低招聘、低裁員”的狀態。
本周二公布的JOLTS職位空缺、周三ADP私人就業以及周四ISM製造業就業將成為重要參考。目前市場預計9月ADP新增約7.2萬人,高於8月的3.8萬人。若職位空缺和ADP同步偏弱,非農預期仍可能進一步下調。
四、本次非農需要關注三個重點
第一,8月反彈能否延續。8月就業增加較多,但餐飲和地方政府教育貢獻突出。如果9月這些行業回落,而私人服務業和製造業沒有接力,8月強勁數據可能更偏向階段性反彈。
第二,前值修正是否再次改變趨勢。8月報告將6月和7月合計上修5.5萬人,說明修正值仍可能顯著改變市場對就業趨勢的判斷。本次報告不能只看9月單月數字。
第三,工資能否繼續降溫。8月平均時薪同比增速為3.1%。如果9月就業回落但工資重新加速,美聯儲仍可能保持偏鷹;如果就業和薪資同步降溫,則進一步加息壓力會減輕。
五、美聯儲與市場影響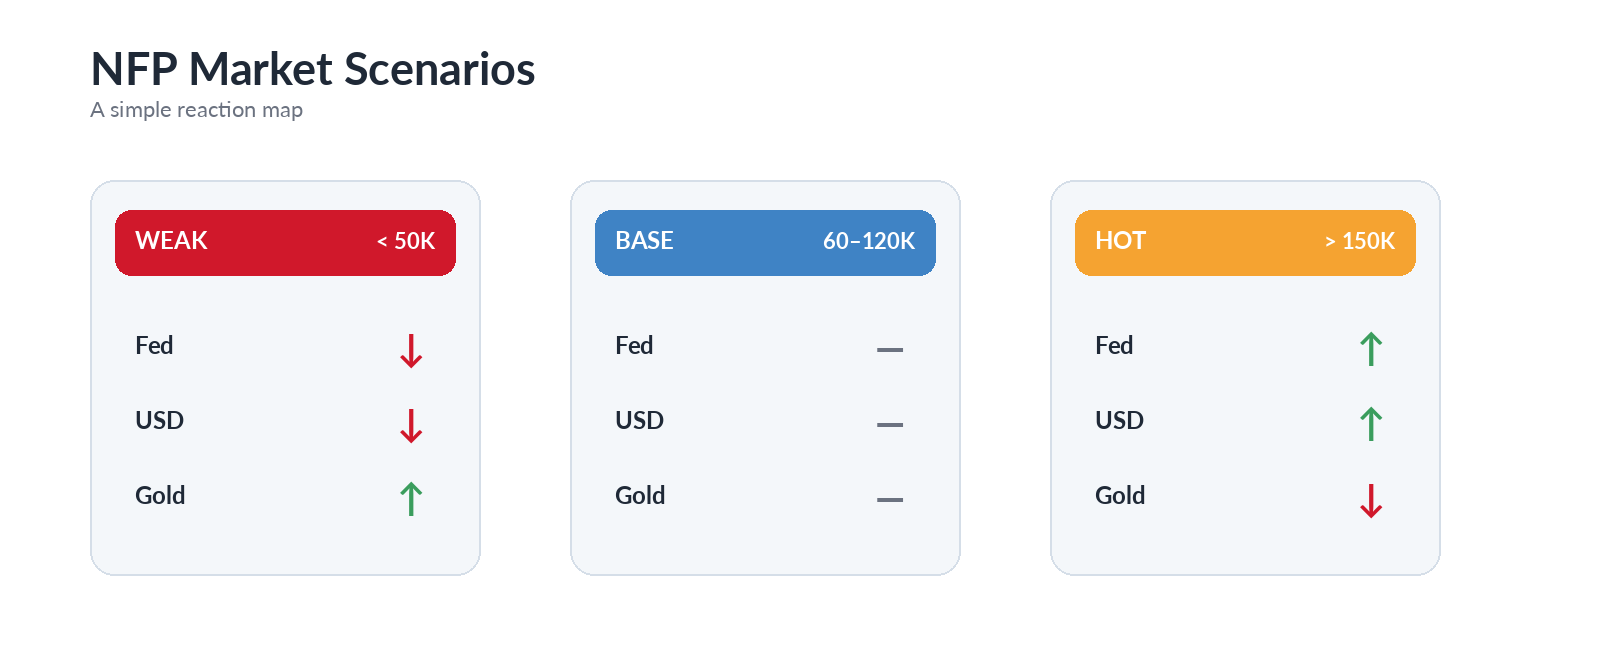
如果9月新增就業超過15萬人,同時工資增速偏強,市場可能認為8月的反彈並非偶然,並提高後續加息預期。美元和美債收益率可能走強,對黃金形成壓力。
如果新增就業落在6萬至12萬人、失業率維持4.1%左右,則符合“溫和降溫”的基准情形。市場焦點可能繼續轉向PCE、CPI等通脹指標。
如果新增就業低於5萬人,甚至再次出現負增長,同時失業率上升,則會強化就業市場降溫擔憂,進一步加息預期可能下降,美元與美債收益率承壓,黃金更容易獲得支撐。
六、總結
綜合來看,9月非農較8月明顯回落的可能性較高,市場基准預期約為新增9萬人、失業率4.1%。這意味著就業增長正在放慢,但暫時還看不到大規模裁員或典型衰退式惡化。
因此,本次非農需要同時關注新增就業、失業率、勞動參與率、平均時薪和前值修正。在美聯儲已經重新加息、通脹仍偏高的背景下,本周五的數據將成為判斷後續收緊節奏的重要依據。
2026年9月非農前瞻:就業或放緩,美聯儲連續加息預期高漲
發佈時間:2026-09-28 10:36:43