
一、非農摘要:就業明顯降溫,“低招聘、低裁員”格局延續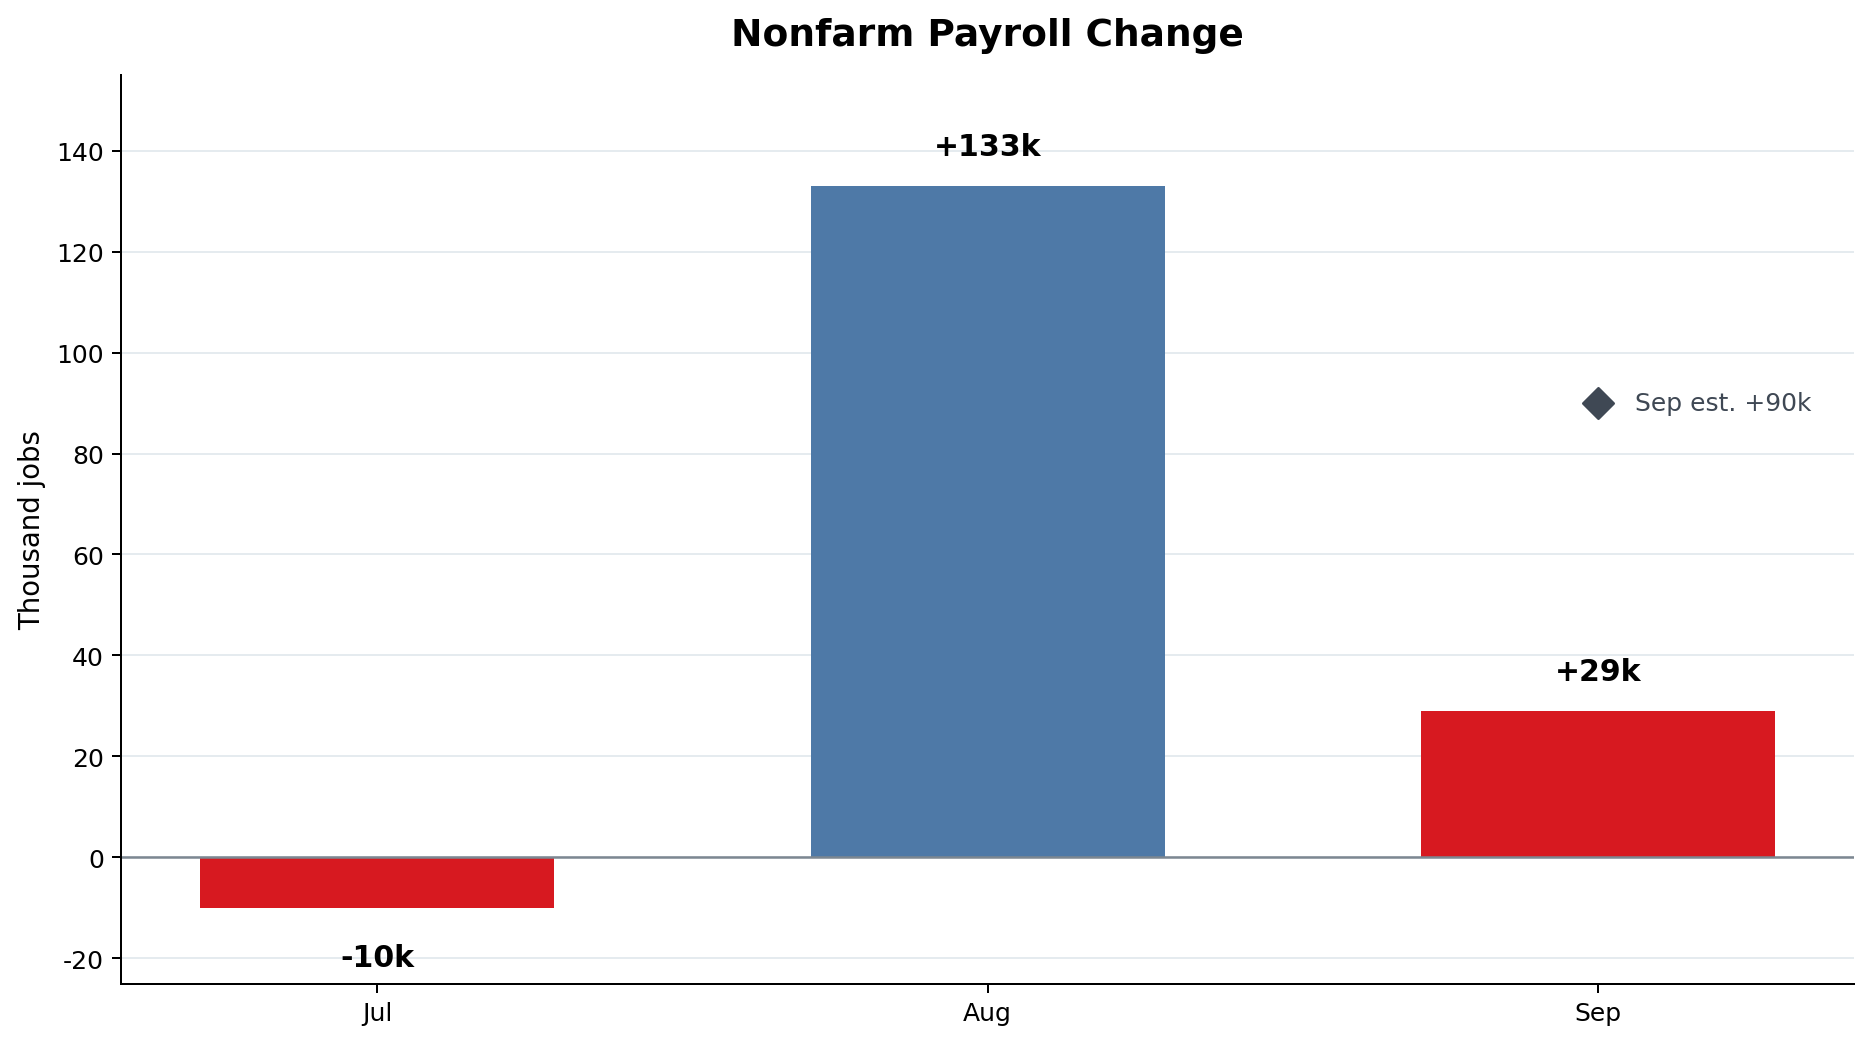
美國勞工統計局10月2日公布的9月就業報告明顯弱於預期。非農新增就業僅2.9萬人,不到市場預期9萬人的三分之一;7月由增加2.1萬人修訂為減少1萬人,8月由增加16.2萬人下修至13.3萬人,兩個月合計下修6萬人。經過修訂後,7至9月月均新增就業約5.1萬人,就業擴張速度明顯放緩。
失業率從4.1%升至4.2%,但結構並非單純惡化。家庭調查顯示就業人數增加40.6萬人,勞動力人口增加48.5萬人,勞動參與率由61.6%升至61.8%。這意味著失業率上升更多來自勞動力重新進入市場,而不是就業人數大幅減少。首次申請失業救濟仍處低位,暫未看到廣泛裁員,勞動力市場更像重新回到“低招聘、低裁員”的情況。
工資壓力進一步緩和。9月私人非農平均時薪環比僅上漲0.1%,同比增速由3.1%降至3.0%;平均每周工時維持34.4小時。工資增速繼續放緩,說明勞動力市場未受新的通脹推動。
二、行業結構:醫療繼續托底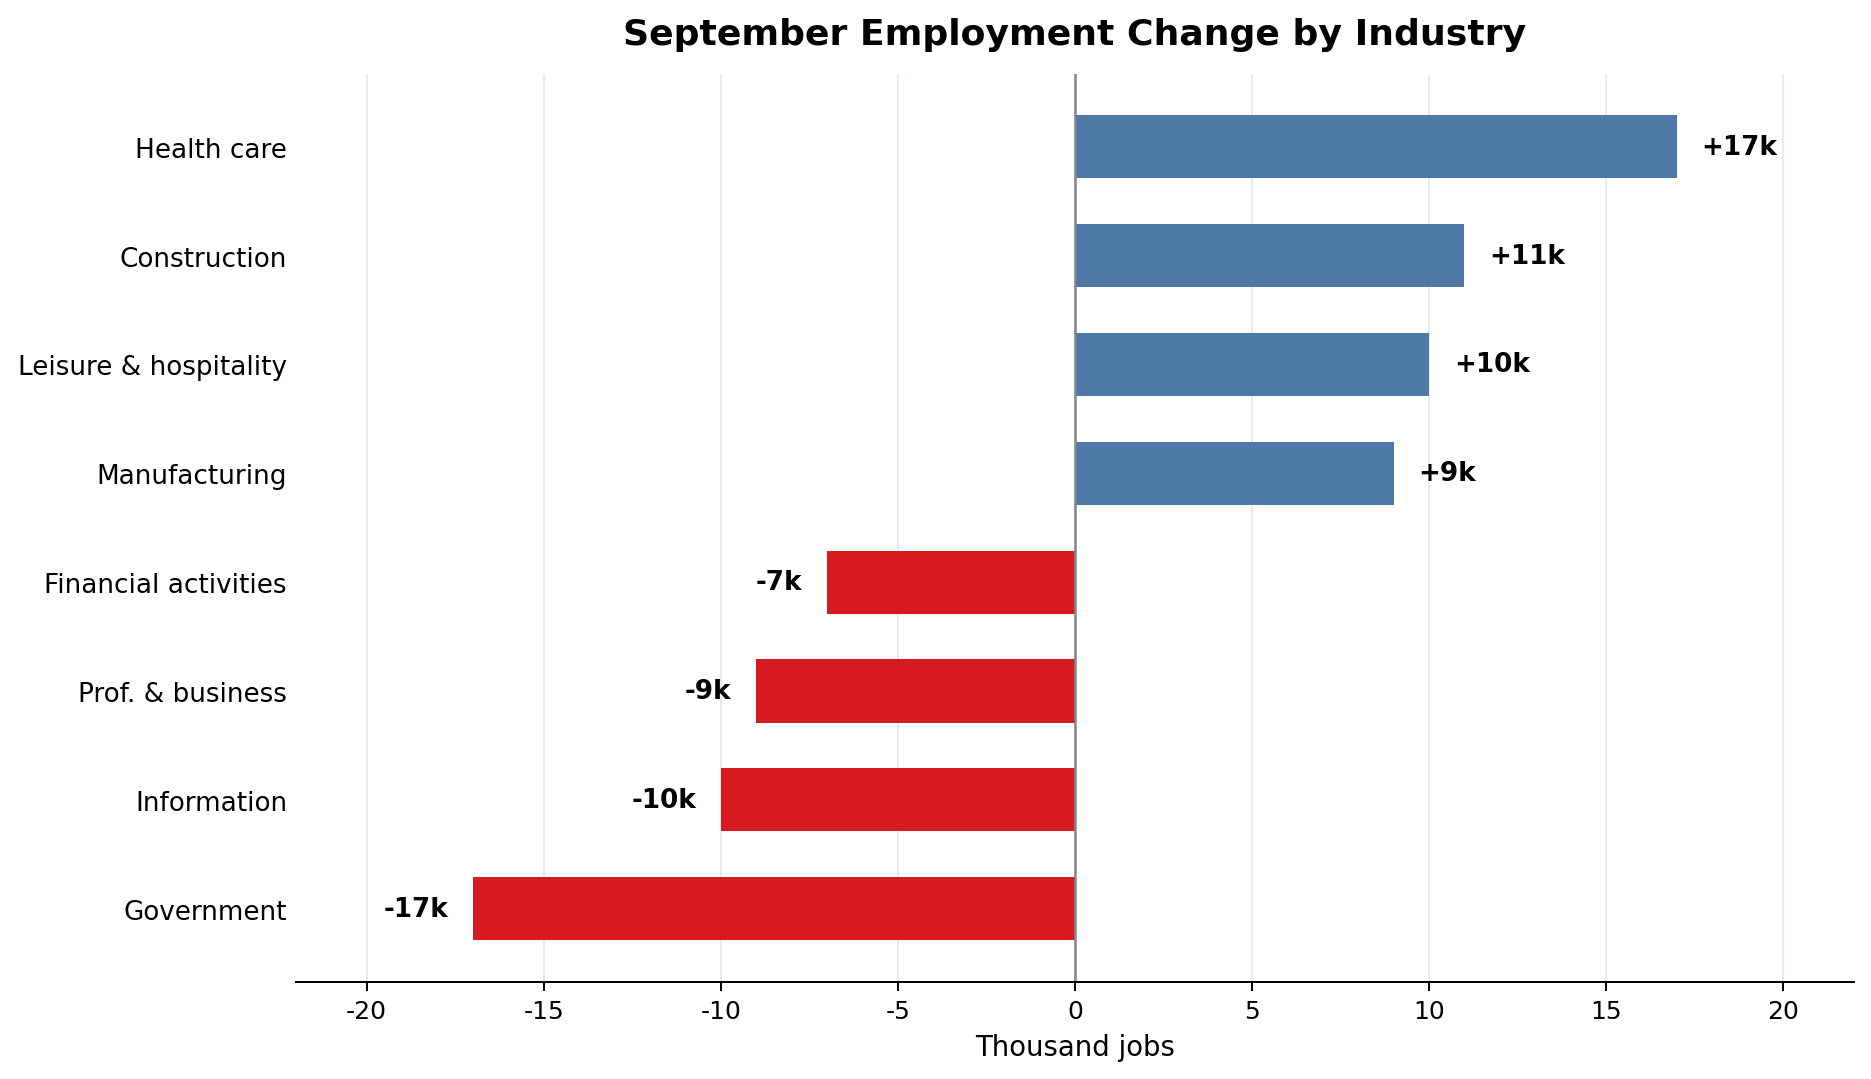
行業層面缺乏統一的增長動能。醫療保健增加1.7萬個崗位,仍是主要支撐,但明顯低於過去12個月平均每月3.3萬人的增幅;建築業增加1.1萬人,製造業增加0.9萬人,休閒和酒店業增加約1萬人。整體來看,新增崗位仍較集中。
白領和政府相關行業繼續承壓。信息業減少約1萬個崗位,金融活動減少0.7萬人,專業和商業服務減少0.9萬人,其中臨時幫助服務崗位減少約1.09萬人;政府就業減少約1.7萬人。部分服務業和辦公室崗位的招聘意願仍然偏弱。
更重要的是就業增長廣度明顯收窄。私營行業就業擴散指數從8月的57.6降至49.0,創近11個月低位,意味著減少就業的行業數量已經略多於增加就業的行業。當前最大的隱憂是願意擴大用工的行業正在減少。
三、美聯儲:10月連續加息必要性下降,12月仍保留行動空間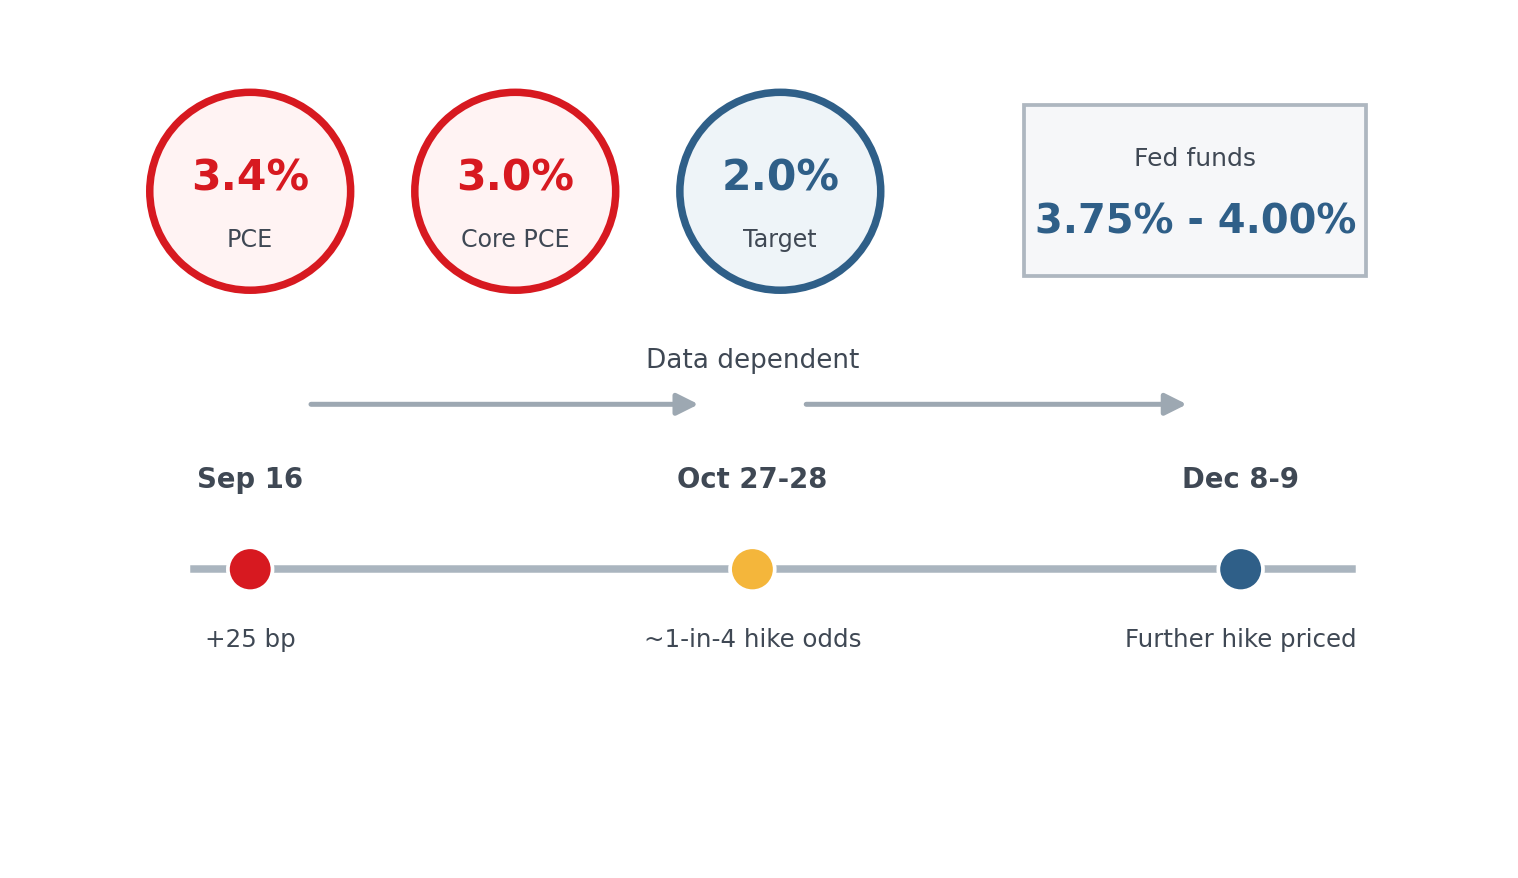
美聯儲9月16日已將聯邦基金目標利率上調25個基點至3.75%-4.00%,但9月非農明顯降低了10月連續加息的緊迫性。就業數據公布後,市場對10月27日至28日再次加息的定價降至約兩成至四分之一;與此同時,交易員仍普遍認為12月存在進一步加息的較高可能性。
政策矛盾仍然來自通脹。美國8月PCE價格指數同比上漲3.4%,核心PCE同比上漲3.0%,均明顯高於美聯儲2%的長期目標。
紐約聯儲主席John Williams在9月29日表示,9月已經採取政策行動,沒有必要急於再次調整;如果經濟按照其預期發展,仍可能在年內稍晚再上調一次利率。
副主席Philip Jefferson也強調,利率的調整,需要結合更多數據判斷經濟趨勢和風險。
因此,這份就業報告更像是為美聯儲“買到等待時間”。10月14日公布的9月CPI、10月15日公布的PPI,將比本次非農更可能改變10月會議判斷。若通脹繼續表現出粘性,12月加息空間仍在;若價格壓力進一步緩和,就業和工資降溫則會增強暫緩收緊的理由。
四、總結與展望:不是就業危機,而是招聘動能重新逼近停滯
2026年10月發布的這份9月就業報告,核心並不是單一的2.9萬人,而是多項指標共同指向招聘降溫:7月重新修訂為負增長,8月明顯下修,三個月平均新增就業降至約5.1萬人,工資同比增速降至3.0%,私營行業就業擴散指數跌破50. 8月的強勁反彈並沒有形成持續趨勢。
與此同時,4.2%的失業率仍然處於低位,家庭調查就業增加40.6萬人、勞動參與率升至61.8%,失業救濟數據也沒有顯示廣泛裁員,因此當前尚不足以定義為就業危機。更準確的狀態是“低招聘、低裁員、低工資增長”:企業沒有大規模削減現有崗位,但新增崗位越來越少。
對市場而言,10月FOMC的核心重新回到通脹。如果CPI和PPI偏強,年內再次加息仍有政策基礎;如果價格壓力明顯緩和,弱招聘和工資降溫將增加等待的價值。下一階段重點關注10月14日CPI、10月15日PPI、10月27日至28日FOMC會議,以及11月6日公布的10月就業報告。
數據來源:U.S. Bureau of Labor Statistics、Federal Reserve、U.S. Bureau of Economic Analysis、Reuters。
2026年9月非農報告
發佈時間:2026-10-05 10:24:50