一、黃金報4019.09美元,1小時均線壓在上方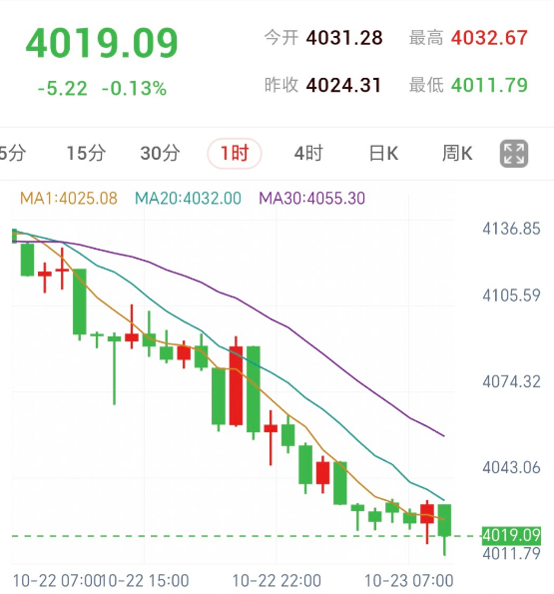
10月23日,倫敦金報4019.09美元/盎司,較昨收下跌5.22美元,跌幅0.13%。
當日開盤報4031.28美元,最高觸及4032.67美元,最低下探至4011.79美元,昨收4024.31美元。
隔夜大宗能源價格大漲、美國科技股顯著下挫,黃金延續弱勢整理格局,市場目光轉向下周美聯儲議息會議與最新通脹數據。
在1小時週期內,MA1為4025.08美元,MA20為4032.00美元,MA30為4055.30美元,現價持續運行於這3條均線下方。
RSI(14)錄得30.82,已逼近30的超賣分界線,短線走勢整體偏弱。
盤面首先關注4011.79美元附近的日內低點表現;若價格企穩回升,4025.08美元至4032.00美元的均線密集區域將成為觀察反彈力度的首要位置,日內高點4032.67美元亦位於該區間邊緣。
黃金能否有效收復這片均線阻力區,是接下來短線盤面能否企穩修復的核心看點。
二、胡塞襲擊沙特,基準能源合約大漲4.0%
據Reuters 10月22日報導,胡塞武裝襲擊沙特阿拉伯後,市場對中東能源供應進一步受擾的擔憂急劇升溫。
歐洲基準能源合約上漲4.0%,收於每桶113.17美元,觸及約5個月高位;美國基準能源合約上漲2.4%,收於每桶99.47美元。
能源價格再度走高,二次通脹壓力重新成為黃金市場定價的重要議題。
High Ridge Futures貴金屬交易總監David Meger向Reuters表示,隔夜能源價格上漲,導致市場對通脹黏性以及美聯儲繼續加息的擔憂正在升溫。
上周公布的美國消費者物價指數(CPI)和生產者物價指數(PPI)均高於預期,進一步強化了市場對緊縮政策延續的討論。
能源供應受擾的潛在風險,也給美聯儲議息會議前的市場交易增添了更多複雜變數。
三、AI支出擔憂重燃,納指創四個月最大跌幅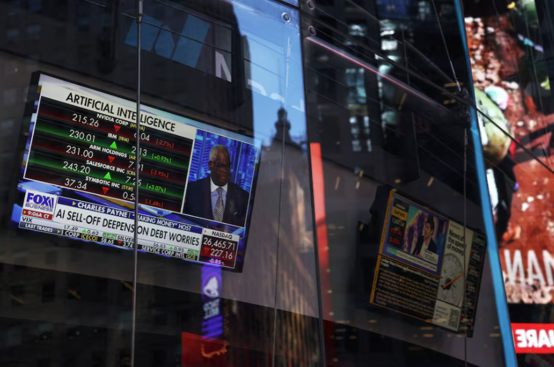
美國科技股隔夜遭遇廣泛拋售。
Reuters報導稱,Meta最新財報重新引發市場對人工智能龐大資本支出的擔憂,公司擬發行無表決權股份的計劃受到投資者密切關注,拖累股價大幅下挫。
此外,特斯拉下調資本支出預期後下跌3.1%,費城半導體指數重挫6.7%,科技板塊成為本輪風險資產調整的集中重災區。
納斯達克綜合指數下跌2.60%,創下6月初以來最大單日跌幅,標普500指數同步走低。
投資者開始重新審視AI資本支出的商業變現與回報週期,科技股的劇烈波動與中東局勢升級同時共振,促使部分資金流向美國國債尋求避險。
四、美債獲避險買盤支持,10年期收益率急降19.3個基點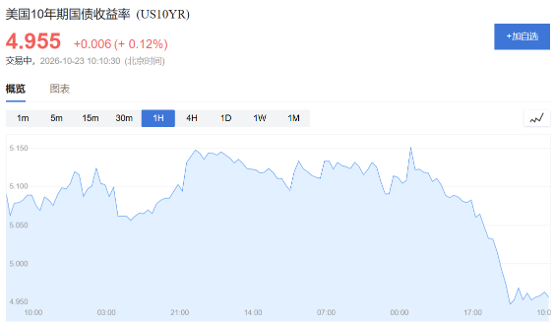
避險資金湧入推高美國國債價格,10年期美債收益率單日大跌19.3個基點至4.953%,創下2023年3月以來的最大單日降幅。
Reuters報導指出,股市拋售顯著提升了美國國債的防禦性吸引力,科技股與債券市場呈現出明顯的資金分化。
然而,黃金當日未能跟隨美債收益率回落而走高,反而與收益率同步走低。
能源價格走高引發的緊縮預期、科技股拋售帶來的流動性衝擊,與國債走強形成了錯綜複雜的跨資產資金博弈。
當前貴金屬市場仍在深度消化通脹回升與長期高利率預期,美債收益率急跌後的後續表現仍需進一步跟蹤觀察。
五、美聯儲會議與PCE數據下周接連登場
美聯儲定於10月27日至28日舉行FOMC議息會議。
Reuters報導顯示,市場普遍預計本次會議將維持利率在3.75%至4.00%不變;芝商所CME FedWatch工具顯示,交易員對12月加息的定價概率仍處於78%的高位。
鑑於近期通脹數據偏高且能源市場大幅波動,政策聲明中對通脹黏性的定調與後續加息線索備受矚目。
隨後將於10月29日公布的美國個人消費支出(PCE)物價指數,則是議息會議落地後的關鍵試金石。
若PCE數據繼續偏強,市場對利率長期維持高位的預期將得到鞏固;若通脹有所放緩,投資者將重新評估年底進一步加息的必要性。
黃金接下來面臨的核心主線,集中於中東能源供應鏈局勢、美聯儲官方表態及PCE數據,相關進展將繼續主導金價的中短期估值體系。
(旺旺金業 編輯整理)
胡塞襲擊加劇能源供應擔憂,黃金回落至4019美元附近
發佈時間:2026-10-23 10:23:55