一、金價圍繞均線密集帶整理,決議前低吸買盤暫抑跌勢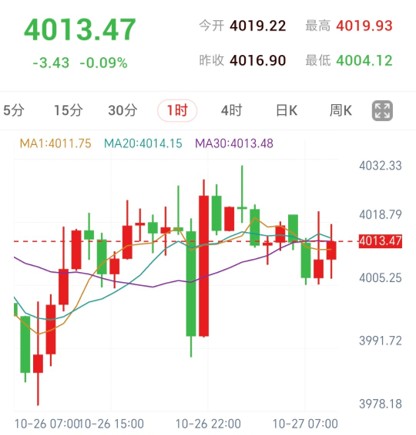
10月27日,倫敦金報每盎司4013.47美元,較昨收下跌3.43美元,跌幅0.09%。
當日開盤價為4019.22美元,昨收4016.90美元,日內最高觸及4019.93美元,最低下探至4004.12美元。
在經歷隔夜低吸買盤帶來的技術性修復後,金價日內小幅回落,市場注意力全面轉向本周美聯儲決議及隨後出爐的美國重磅通脹數據。
從1小時週期盤面觀察,均線系統呈現高度收斂狀態:
MA1為4011.75美元
MA20為4014.15美元
MA30為4013.48美元
當前金價高於MA1,略低於MA20,緊貼MA30運行;RSI(14)錄得50.15,處於中性平衡區間。
均線密集靠攏配合中性動能,表明短線盤面仍處於方向選擇的整理階段,日內高低點(4019.93美元與4004.12美元)構成後續關鍵觀察窗口。
接下來,1小時K線收盤能否有效維持在均線密集區域上方,將是研判反彈強度的重要依據。
黃金於10月26日自此前逾三個月低位反彈,StoneX高級市場策略師Bob Haberkorn指出,大宗能源價格有所回落,對黃金構成一定成本端支持,同時吸引了部分低吸資金入場;但他預計,在美聯儲公布正式政策決議前,市場整體交投將相對偏向清淡,投資者普遍等待官方政策表態。
二、本周按兵不動預期占優,12月加息概率高居80%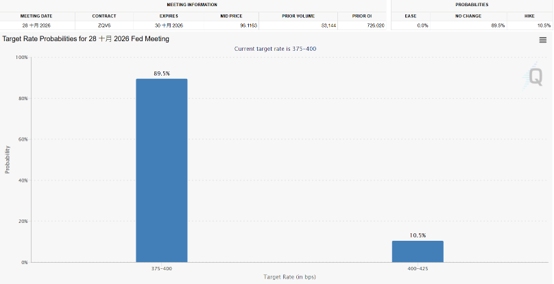
本周美聯儲FOMC議息決議將於當地時間10月28日正式公布。
市場普遍預期,美聯儲在9月啟動加息後,本次會議將大概率暫時維持基準利率在3.75%至4.00%區間不變;然而,市場對年內後續政策路徑的押注依然顯著偏向緊縮。
芝商所FedWatch工具顯示,截至10月26日,利率期貨交易員對12月再度加息的預期概率高達80%。
道明證券美國利率策略主管Gennadiy Goldberg表示,預計美聯儲將在12月恢復加息步伐。
鑑於本周維持利率不變的預期高度集中,政策聲明措辭與主席新聞發布會成為全局核心焦點,投資者將密切關注聯儲官員對大宗能源價格、近期偏熱的物價數據以及後續收緊節奏的綜合評價。
當前黃金在決議落地前面臨多空拉鋸:低吸買盤提供底部依託,而高懸的年底加息預期則持續壓制上方空間。
若決議措辭繼續強化通脹黏性與加息必要性,貴金屬反彈將承受考驗;若政策表態更側重經濟增長放緩與金融市場動盪,市場將重新評估緊縮力度。
三、大宗能源價格階段回落,長期供應擔憂依然難解
據路透社能源市場報導,10月26日國際基準原油合約收跌0.8%,報每桶115.81美元;美國基準原油合約下跌1.46%,報每桶101.76美元。
中東密集的外交斡旋活動為市場帶來了局部緩和預期,推動油價自高位適度修正,但整體能源價格仍處於接近6個月高位的水準。
更為關鍵的是,關鍵能源基礎設施及商業航運持續受到地緣摩擦影響,中長期供應前景變數重重。
國際能源署(IEA)署長法提赫·比羅爾指出,預計到2027年,全球能源市場仍難完全恢復至衝突爆發前的常態平衡。
黃金隔夜反彈在一定程度上伴隨了能源價格的適度回落,但大宗商品溢價的潛在反覆與供應鏈安全,仍將持續牽動通脹預期與交易情緒。
四、德黑蘭外交磋商推進,周邊防空攔截與警告交織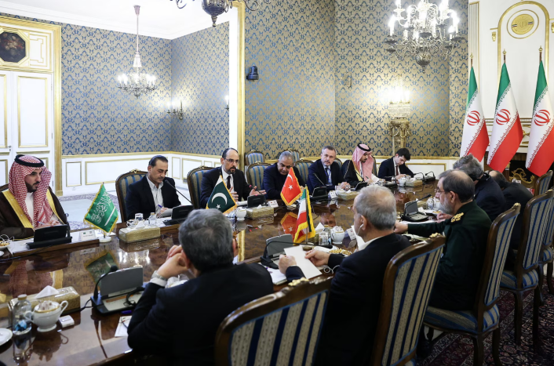
地緣政治方面,沙特阿拉伯、土耳其和巴基斯坦高級官員於10月26日前往德黑蘭與伊朗方面舉行高級別會談,多方致力於遏制地區緊張局勢進一步升級。
與此同時,卡塔爾調停代表亦前往德黑蘭,共同尋求緩和關係的突破口,外交穿梭為風險資產帶來了階段性降溫預期。
然而,前線軍事摩擦與安全威脅並未完全停歇。
也門胡塞武裝聲稱襲擊了沙特東西向主要能源管道的加壓泵站以及利雅得國際機場;沙特領導的多國聯軍則通報稱,已在利雅得及沙特南部空域攔截並摧毀了3架來襲無人機。
埃及議會亦正式授權總統採取必要措施協助沙特防衛;此外,伊朗安全官員發出嚴厲警告,稱若美以再次發動軍事打擊,將打擊海灣地區的海底通信電纜。
外交磋商的推進與前線襲擊消息交錯出現,導致市場的避險情緒隨著局勢演變呈現頻繁脈衝。
五、美元與美債收益率高位運行,科技巨頭財報擾動資金流向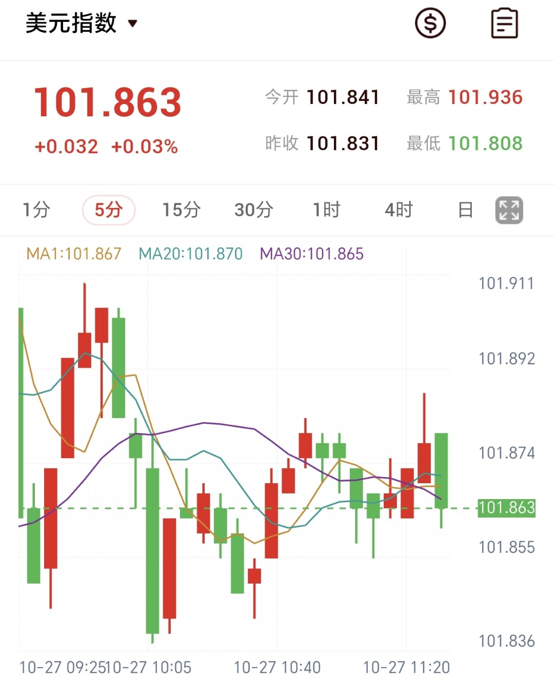
隔夜外匯與債券市場整體保持偏強姿態:美元指數上漲0.26%,報收102.02;10年期美債收益率維持在4.988%附近,30年期美債收益率報5.3%,2年期收益率升至4.714%。
堅挺的美元走勢與維持高位的國債收益率,持續同黃金決議前的逢低買盤展開激烈博弈。
跨市場方面,上周科技股劇烈調整一度推動防禦性資金湧入國債市場;進入本周,微軟、Alphabet及亞馬遜等大型科技巨頭的季度財報相繼揭曉。
人工智能商業化投入回報的指引與科技權重的盤面反應,將直接通過風險偏好渠道牽動美股、美債與貴金屬之間的資產輪動。
六、PCE通脹數據緊隨決議登場,中期選舉臨近加劇宏觀博弈
緊隨美聯儲決議之後,美國9月個人消費支出(PCE)物價指數將於當地時間10月29日重磅發布。
作為美聯儲最青睞的核心通脹風向標,市場將從中尋找12月政策路徑的關鍵線索:若物價讀數維持偏強韌性,12月加息預期將進一步強化;若數據出現明顯緩和,市場對持續收緊的必要性將重新審視。
此外,定於11月3日舉行的美國中期選舉已全面進入投資者視野,選舉結果對財政預算、經貿政策及市場宏觀預期的中長期影響正被逐步納入考量。
短期而言,黃金市場將率先迎接美聯儲議息決議與PCE物價指數的考驗;在中東外交努力與地緣風險並存的格局下,官方政策措辭、通脹軌跡與局勢走向將共同指引金價下一階段的突破方向。
(旺旺金業 編輯整理)
美聯儲決議臨近、12月加息預期高企,黃金反彈後回落
發佈時間:2026-10-27 11:54:43