

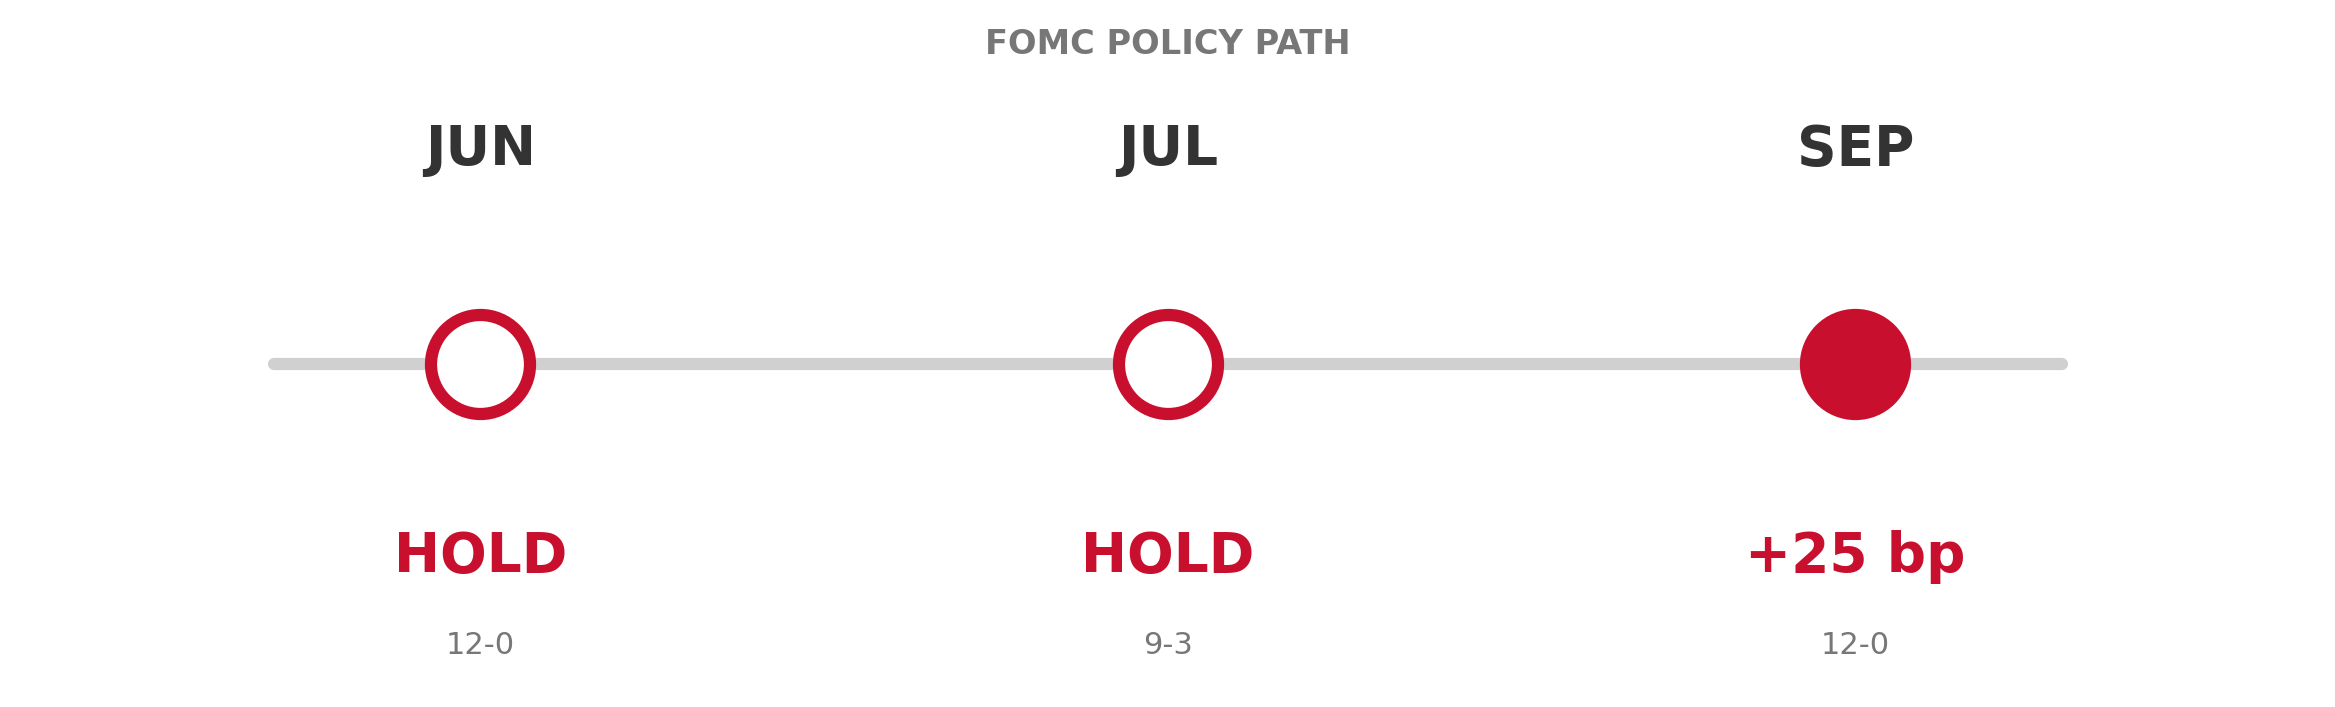
Pada 16 September 2026, Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) menamatkan mesyuarat dasar dua hari dengan undian sebulat suara 12:0 untuk menaikkan julat sasaran kadar dana persekutuan sebanyak 25 mata asas daripada 3.50%-3.75% kepada 3.75%-4.00%. Kenyataan rasmi menyatakan bahawa ekonomi AS terus berkembang pada kadar yang kukuh, perbelanjaan domestik berdaya tahan, pertumbuhan produktiviti kekal mantap bersama pelaburan modal yang stabil, dan pertumbuhan guna tenaga sebahagian besarnya seiring dengan penawaran tenaga kerja; namun inflasi kekal tinggi, dan tindakan ini bertujuan mengembalikan inflasi ke sasaran 2% dengan lebih tepat pada masanya. Ini merupakan pelarasan kadar dasar pertama di bawah Pengerusi Kevin Warsh, sekali gus menterjemahkan kecenderungan hawkish yang semakin ketara sejak beberapa bulan lalu kepada tindakan dasar yang nyata.
Nota: Minit mesyuarat rasmi FOMC akan diterbitkan pada 7 Oktober; artikel ini merupakan ringkasan segera berdasarkan dokumen rasmi pasca mesyuarat.
I. Kenaikan Sebulat Suara: Daripada 'Percanggahan Pendapat Hawkish' kepada Konsensus Jawatankuasa
Semasa mesyuarat Jun, FOMC sebulat suara mengekalkan julat kadar 3.50%-3.75% tanpa perubahan; pada Julai, walaupun pengekalan diteruskan, undian berubah kepada 9:3, dengan tiga pegawai iaitu Beth Hammack, Neel Kashkari dan Lorie Logan secara jelas menuntut kenaikan segera sebanyak 25 mata asas. Menjelang September, pendirian ini akhirnya menjadi ketetapan bersama seluruh Jawatankuasa. Warsh menjelaskan dalam sidang akhbar bahawa trend penggajian baharu, pendapatan sektor swasta dan pelaburan modal perniagaan baru-baru ini menunjukkan peningkatan, manakala aliran kredit perniagaan kekal teguh. Lebih penting lagi, beliau menyatakan adalah 'sukar untuk menggambarkan keadaan kewangan meluas semasa sebagai bersifat mengekang,' pandangan yang dipersetujui secara meluas dalam kalangan FOMC. Oleh itu, tindakan kali ini lebih merupakan penentukuran semula tahap kekangan dasar: dalam keadaan ekonomi yang berdaya tahan dan keadaan kewangan yang tidak mengekang secara ketara, Fed memilih untuk menarik balik sebahagian kelonggaran.
II. Pasaran Buruh Bukan Kekangan Utama, Tumpuan Dasar Beralih kepada Inflasi
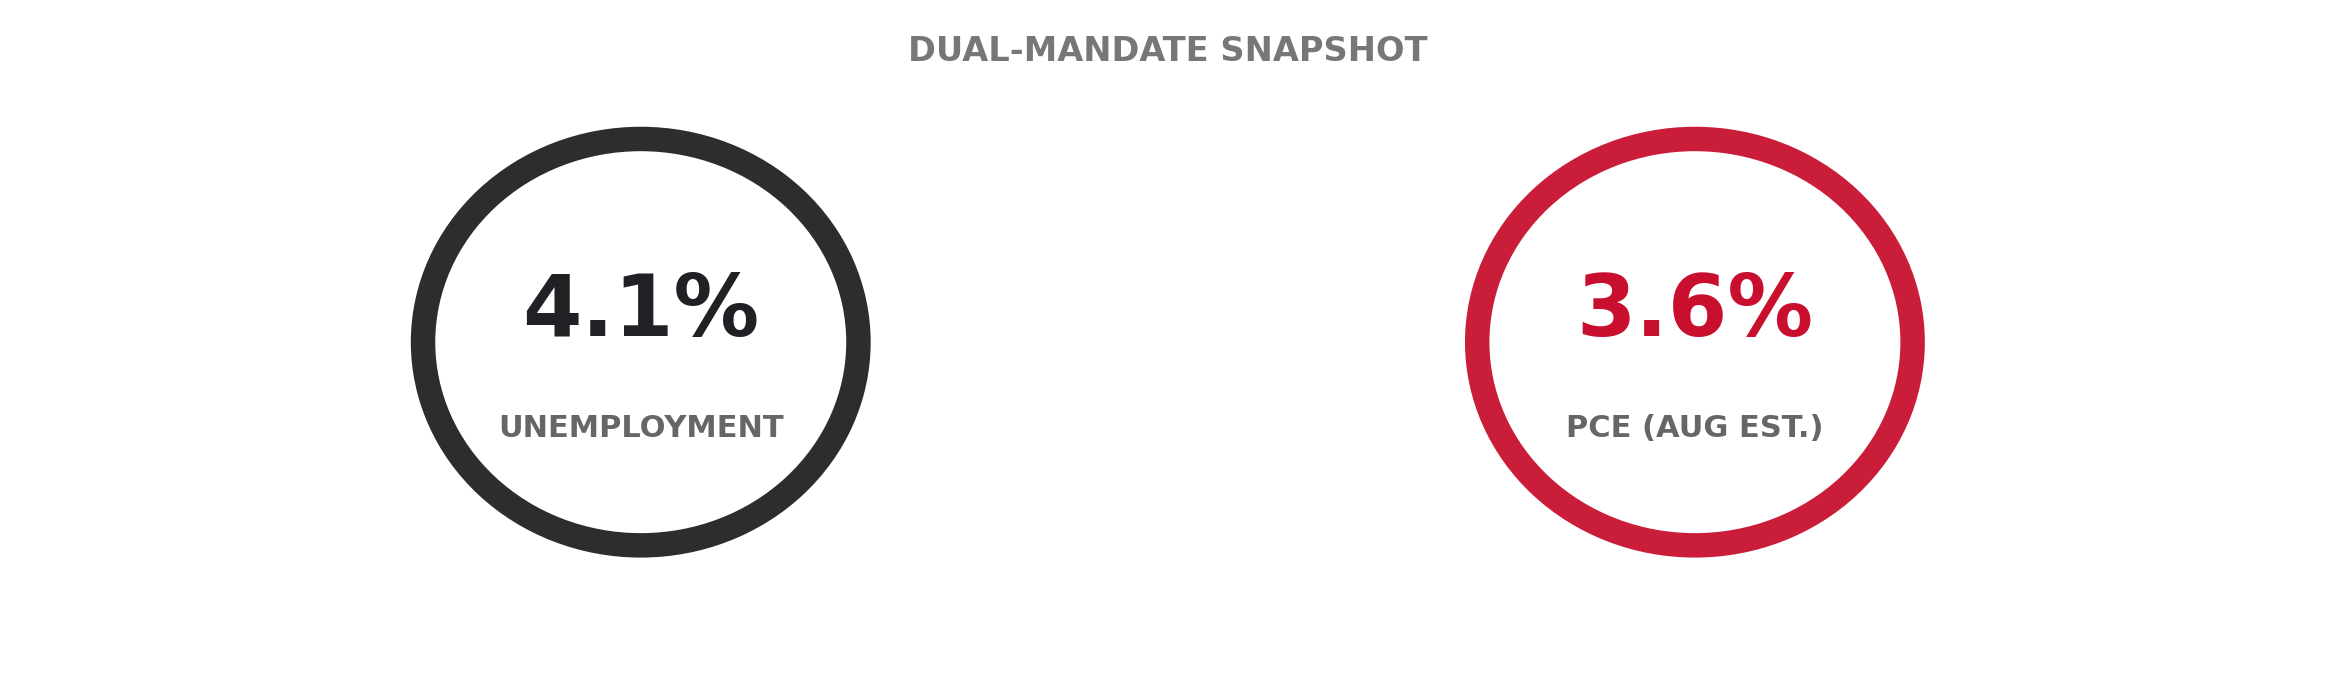
Kestabilan pasaran buruh merupakan asas penting yang membolehkan Fed mengetatkan dasar dengan yakin. Warsh menyatakan kadar pengangguran kekal sekitar 4.1%, kekosongan jawatan dan purata jam kerja mingguan mencatatkan peningkatan, manakala tuntutan awal faedah pengangguran berada pada paras yang konsisten dengan guna tenaga penuh, menjadikan mandat guna tenaga maksimum secara keseluruhannya berada dalam 'keadaan baik.' Sebaliknya, isu inflasi jelas lebih meruncing. Warsh menegaskan bahawa inflasi AS telah berada di atas sasaran selama lebih lima tahun, menyatakan 'inflasi terlalu tinggi dan telah berada pada paras tinggi terlalu lama.' Berdasarkan data terkini CPI dan PPI, inflasi PCE utama Ogos dianggarkan sekitar 3.6% tahun ke tahun dengan PCE teras sekitar 3.2%; pada masa yang sama, kenaikan harga bagi beberapa kategori utama dalam tempoh 6 bulan dan 12 bulan kekal melebihi 3%. Piawaian yang ditetapkan sebelum ini adalah bahawa kesabaran lanjut hanya wajar sekiranya inflasi asas disahkan bergerak 'secara jelas dan cukup pantas' ke arah 2%; mesyuarat September memutuskan bahawa piawaian ini belum dipenuhi.
III. Empat Semakan Utama SEP: Pertumbuhan Naik, Pengangguran Turun, Inflasi Naik, dan Kadar Dasar Naik
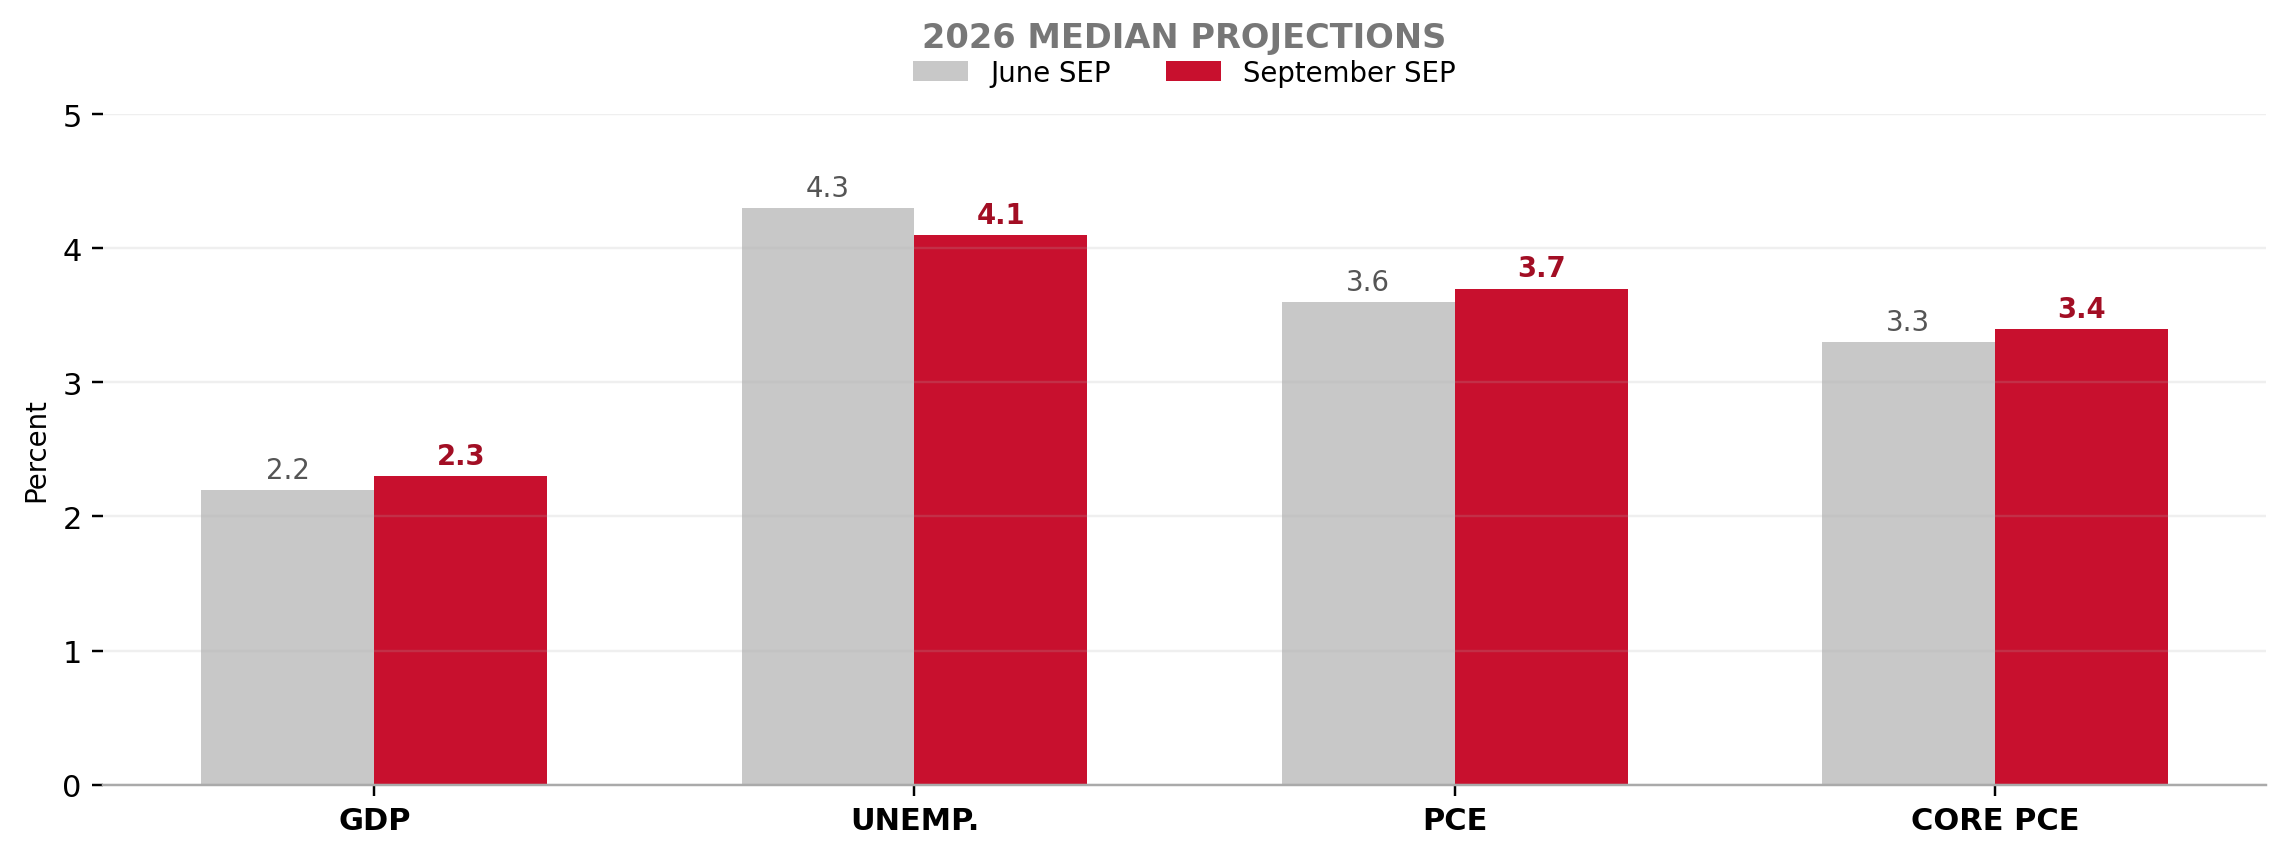
Ringkasan Unjuran Ekonomi (SEP) yang diterbitkan bersama kenyataan rasmi memperincikan sebab di sebalik keputusan Fed menaikkan kadar. Unjuran median pertumbuhan KDNK sebenar 2026 dinaikkan daripada 2.2% pada Jun kepada 2.3%, dan 2027 daripada 2.3% kepada 2.4%; unjuran kadar pengangguran 2026 diturunkan daripada 4.3% kepada 4.1%, manakala 2027 turut diturunkan kepada 4.1%. Ini membuktikan penilaian Fed terhadap ekonomi dan guna tenaga adalah lebih optimistik berbanding Jun. Namun, unjuran inflasi disemak meningkat secara serentak: inflasi PCE 2026 dinaikkan daripada 3.6% kepada 3.7%, PCE teras daripada 3.3% kepada 3.4%, manakala PCE 2027 kekal diunjurkan pada 2.3%. Gabungan SEP kali ini sangat jelas—ekonomi lebih kukuh daripada jangkaan, guna tenaga lebih stabil, tetapi inflasi juga lebih berlarutan. Dalam persekitaran ini, Fed menilai ekonomi berupaya menampung kadar faedah lebih tinggi, membolehkan dasar condong kepada usaha mengawal inflasi.
IV. Dot Plot Lebih Hawkish: Kenaikan 25 bps Lagi Tahun Ini, Kadar Tinggi Berlanjutan Hingga 2027
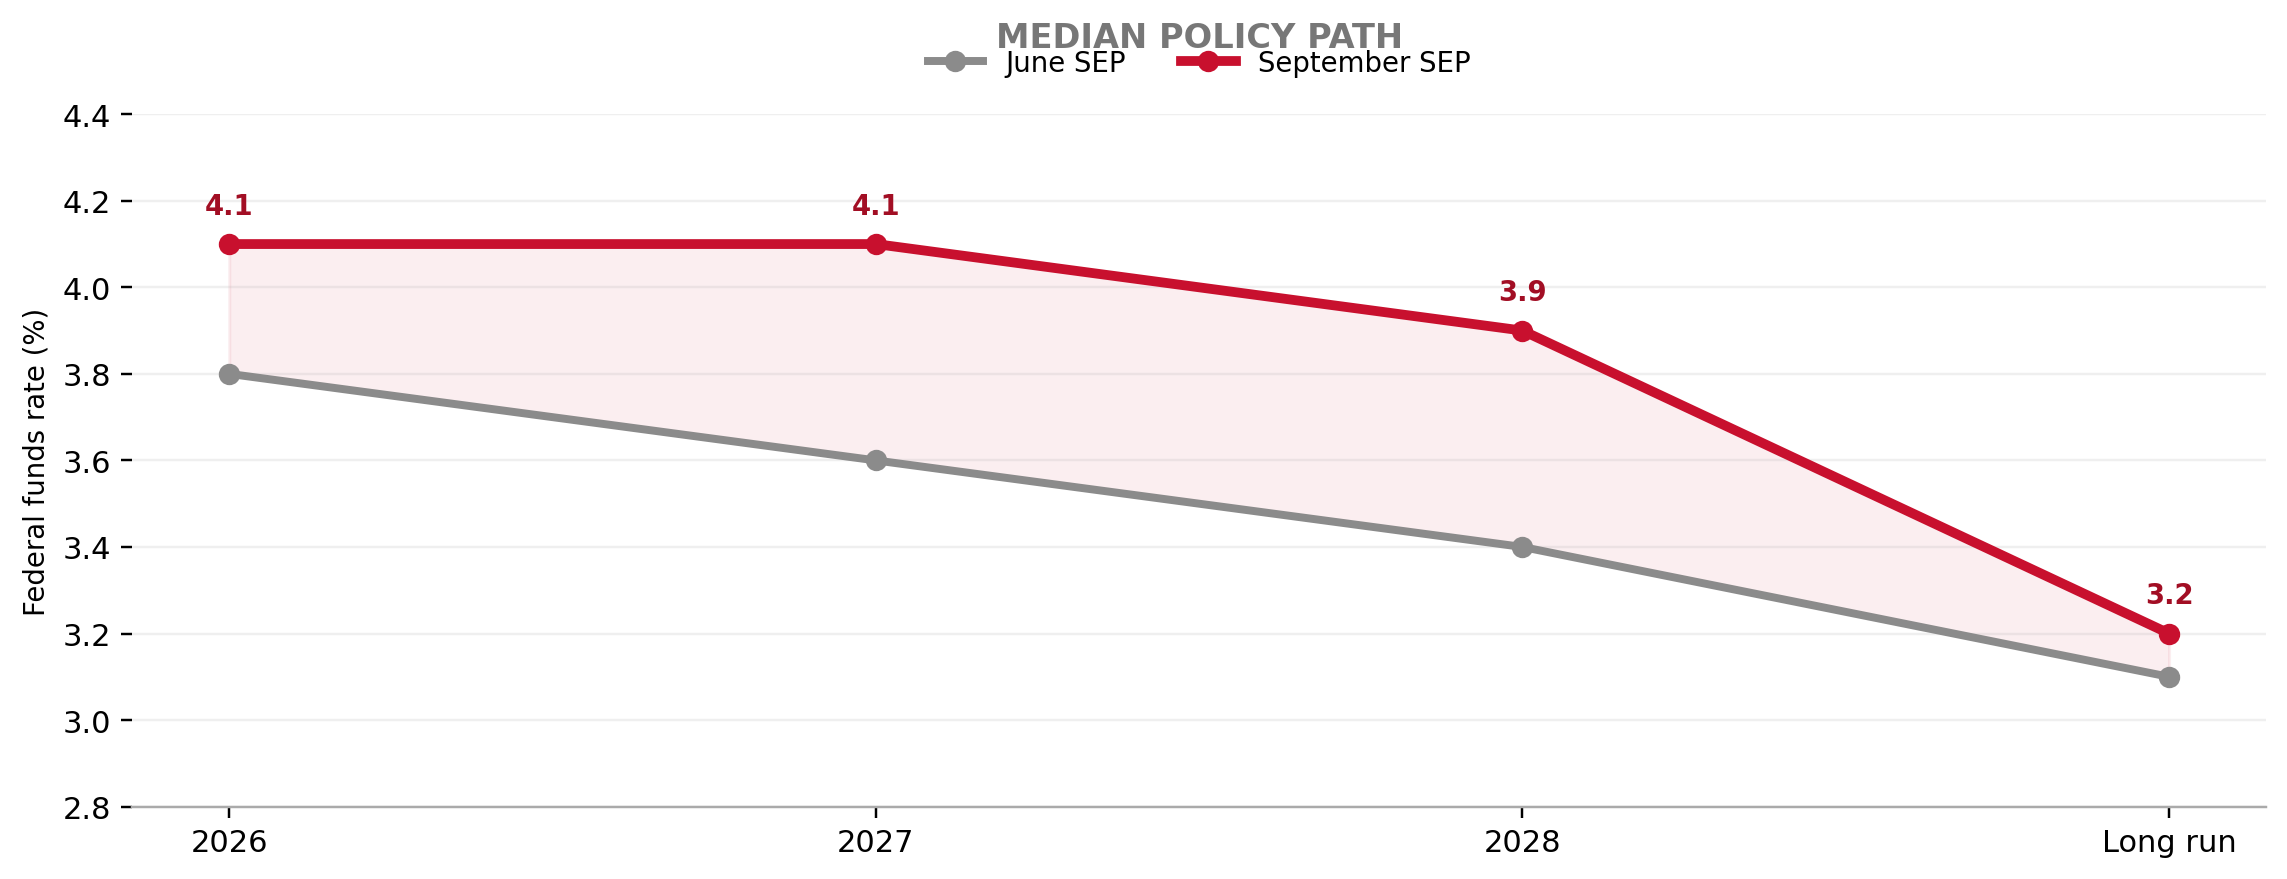
Berbanding kenaikan 25 mata asas kali ini, unjuran dot plot terkini membawa implikasi pasaran yang jauh lebih besar. SEP September menyemak unjuran median kadar dana persekutuan akhir tahun 2026 secara mendadak daripada 3.8% pada Jun kepada 4.1%, unjuran akhir tahun 2027 daripada 3.6% kepada 4.1%, dan 2028 daripada 3.4% kepada 3.9%. Memandangkan titik tengah julat sasaran semasa berada pada 3.875%, median 4.1% pada akhir tahun secara asasnya membayangkan satu lagi kenaikan 25 mata asas sebelum berakhirnya 2026. Lebih penting lagi, unjuran kadar akhir tahun 2027 kekal pada 4.1%, menunjukkan laluan asas tidak menjangkakan pemotongan kadar yang pantas, sebaliknya 'berkemungkinan satu lagi kenaikan tahun ini disusuli tempoh berpanjangan dengan kadar melebihi 4%.' Fokus pasaran kini telah beralih daripada 'sama ada kadar akan dinaikkan semula' kepada 'berapa kali lagi kadar akan dinaikkan dan berapa lama kadar tinggi ini akan dikekalkan.'
V. Implikasi Pasaran: Impak Sebenar Berpunca daripada 'Kadar Tinggi Lebih Lama'
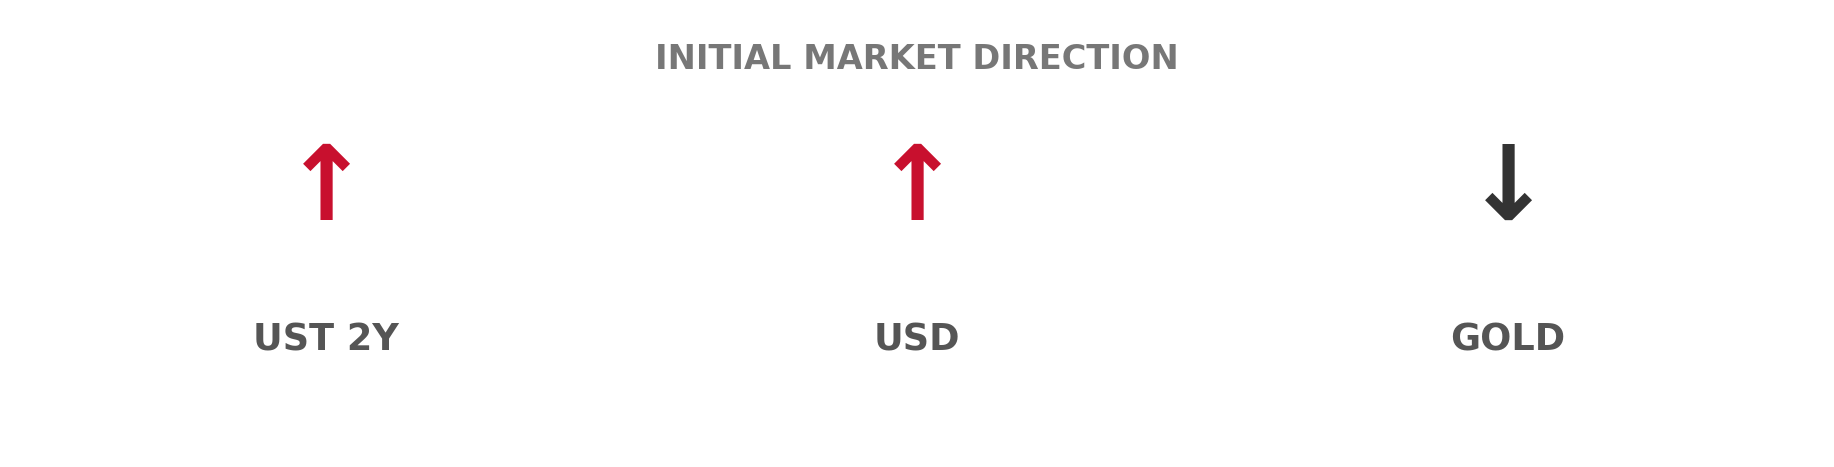
Memandangkan kenaikan 25 mata asas telah diambil kira pasaran, penetapan semula harga pasca keputusan berpunca daripada unjuran SEP yang lebih hawkish serta pandangan Warsh mengenai keadaan kewangan. Hasil Perbendaharaan AS jangka pendek meningkat, indeks Dolar AS mengukuh, dan harga emas mengalami tekanan, mencerminkan jangkaan pelabur terhadap kadar dasar terminal yang lebih tinggi. Bagi aset tanpa faedah seperti emas, halangan utama bukanlah kenaikan kadar tunggal pada September, tetapi tindakan Fed menaikkan trajektori kadar dasar masa hadapan secara menyeluruh dengan isyarat kadar melebihi 4% mungkin berterusan hingga 2027. Pemboleh ubah utama seterusnya kekal pada inflasi. Sekiranya inflasi teras dan harga komoditi kekal teguh, ambang bagi kenaikan kali kedua tahun ini akan menjadi lebih rendah; sebaliknya, hanya apabila inflasi asas menunjukkan penurunan berterusan, meluas dan cukup pantas barulah Fed berpotensi memperlahankan kadar pengetatan dasar.
Kesimpulan dan Prospek
Mesyuarat FOMC September 2026 menandakan dasar monetari era Warsh secara rasmi beralih daripada 'pengekalan hawkish' kepada 'pengetatan aktif.' Daripada pengekalan sebulat suara pada Jun, kepada tiga bantahan hawkish pada Julai, dan akhirnya kepada kenaikan sebulat suara 12:0 pada September, konsensus jawatankuasa terhadap risiko inflasi semakin kukuh. Intipati sebenar mesyuarat ini bukan sekadar kenaikan 25 mata asas, tetapi logik yang dipaparkan dalam SEP: pertumbuhan lebih kukuh, pengangguran lebih rendah, dan inflasi lebih tinggi memerlukan kadar dasar yang lebih tinggi. Berpandukan dot plot terkini, kenaikan 25 mata asas lagi tahun ini menjadi unjuran median, manakala unjuran 4.1% hingga akhir 2027 menegaskan semula bahawa naratif 'kadar tinggi lebih lama' kembali menjadi tunjang dasar. Persoalan utama pasaran seterusnya adalah sangat jelas: sama ada inflasi mampu reda dengan pantas dan sama ada data baharu mencukupi untuk menghalang Fed daripada melaksanakan kenaikan kadar seterusnya.
Sumber: Federal Reserve FOMC Statement, Summary of Economic Projections, Chairman Warsh Press Conference, September 16, 2026; Federal Reserve H.15.