Perkara paling penting dalam mesyuarat FOMC kali ini bukanlah sama ada kadar faedah dikekalkan, tetapi bagaimana Pengerusi Fed Kevin Warsh menjelaskan peningkatan semula inflasi dan sama ada beliau menetapkan syarat bagi kenaikan kadar seterusnya.
Pasaran kewangan sebahagian besarnya telah mengambil kira jeda pada Oktober; turun naik selepas pengumuman dasar akan dipacu oleh hala tuju dasar dan sidang media Warsh.
I. Tinjauan Keputusan: Peluang Jeda Mendominasi, Risiko Hawkish Kekal Wujud
Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) akan bermesyuarat pada 27–28 Oktober waktu AS, dengan keputusan kadar faedah diumumkan pada 2:00 petang 28 Oktober dan sidang media Warsh pada 2:30 petang (bersamaan 2:00 pagi dan 2:30 pagi 29 Oktober waktu tempatan). Jadual rasmi mengesahkan mesyuarat berlangsung selama dua hari.
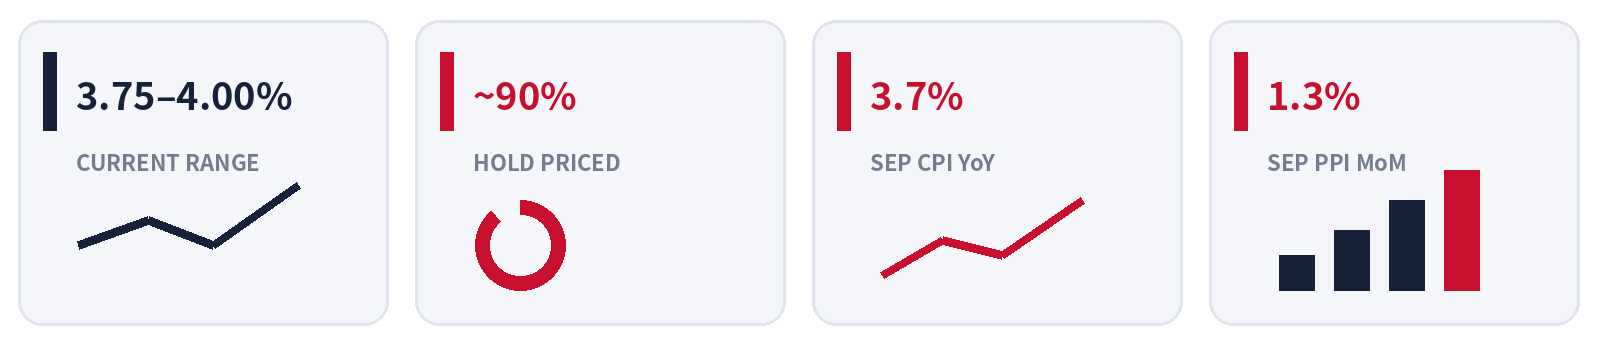
Susulan kenaikan 25 mata asas kepada 3.75%–4.00% pada September, pasaran niaga hadapan kadar faedah kini meletakkan kebarangkalian antara 88% hingga lebih 90% bahawa kadar faedah akan dikekalkan pada Oktober.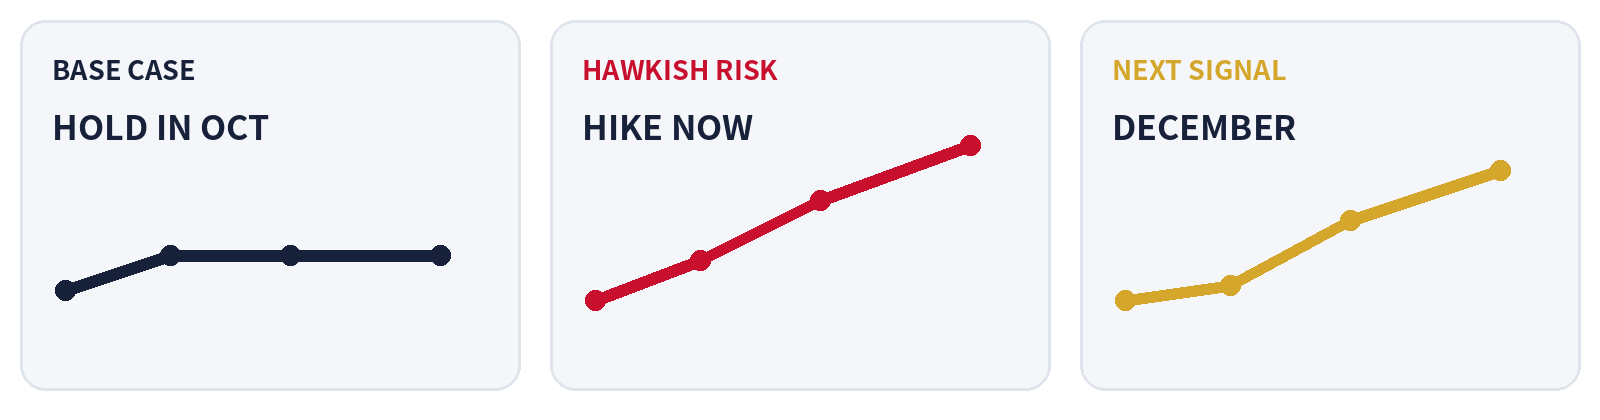
Hujah yang menyokong jeda dasar didorong oleh data buruh: pertambahan pekerjaan bukan ladang (NFP) September hanya 29,000, kadar pengangguran meningkat kepada 4.2%, dan semakan data Julai serta Ogos mengurangkan 60,000 pekerjaan, menunjukkan penampan pasaran buruh semakin menipis. Kenaikan kadar berturut-turut turut meningkatkan risiko pengetatan berlebihan.
Sebaliknya, hujah kenaikan segera disokong oleh data harga: CPI September meningkat 0.6% MoM dan PPI permintaan akhir melonjak 1.3% MoM, membuktikan tekanan harga meluas merentasi barangan dan perkhidmatan di samping lonjakan tenaga. Beberapa ahli ekonomi berpendapat bahawa menangguhkan tindakan ke Disember berisiko bertindak terlalu lewat terhadap inflasi.
Secara keseluruhannya, senario asas adalah mengekalkan kadar pada 3.75%–4.00% sambil mengekalkan ruang bagi pengetatan lanjut. Jika Warsh enggan memberikan panduan dasar yang jelas, pasaran akan meneliti penilaian beliau terhadap inflasi dan pasaran buruh untuk mencari petunjuk kenaikan kadar Disember.
II. Dinamik Inflasi: CPI dan PPI Meningkat ketika Kejutan Tenaga Menular
CPI September AS meningkat 0.6% MoM dan 3.7% YoY, manakala CPI teras meningkat 0.3% MoM kepada 2.6% tahunan. Harga petrol melonjak 9.1% dan indeks tenaga meningkat 5.2%, dengan bahan api menyumbang lebih separuh daripada kenaikan keseluruhan CPI.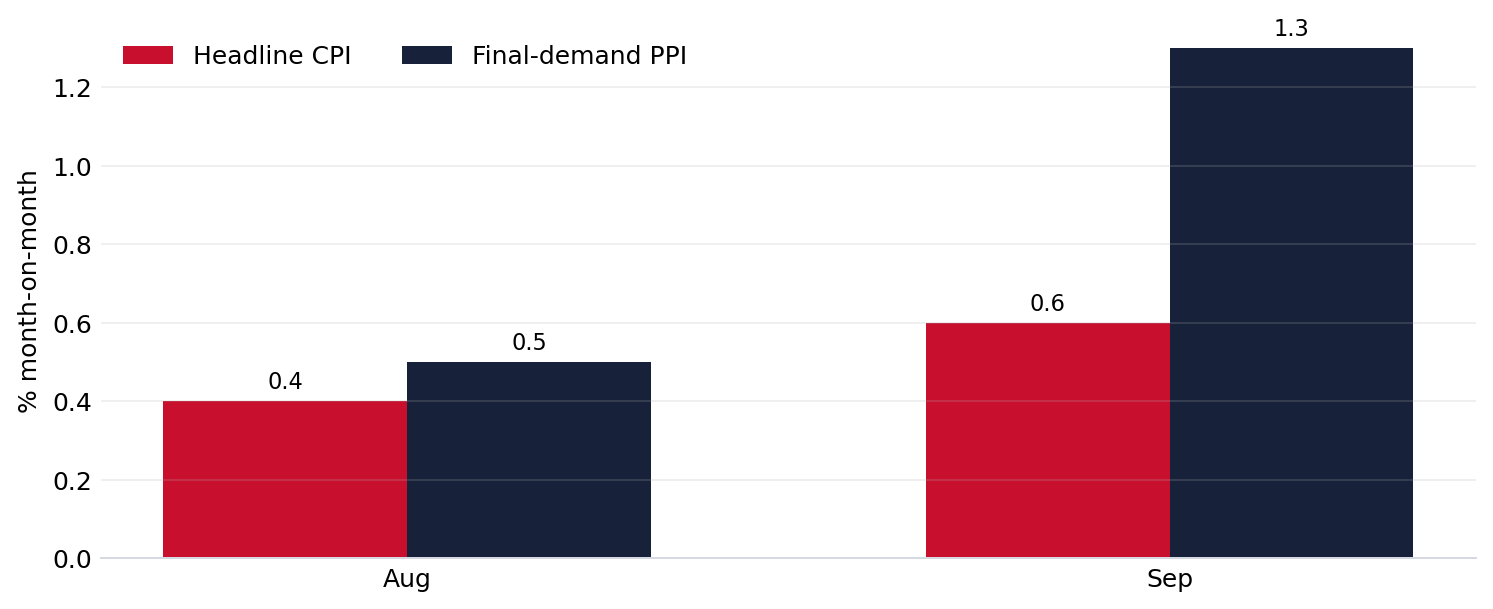
Peningkatan harga di peringkat pengeluar lebih membimbangkan. PPI permintaan akhir September melonjak 1.3% MoM—kenaikan bulanan terbesar sejak Mac 2022—membawa kadar tahunan kepada 6.3%, dengan harga barangan meningkat 2.6% dan perkhidmatan meningkat 0.8%. Kenaikan meluas ini menandakan tekanan kos mula disalurkan ke rantaian pengeluaran dan runcit.
Pada masa yang sama, ketegangan Timur Tengah dan risiko laluan maritim Selat Hormuz mengekalkan harga minyak mentah di paras tinggi. Minyak mentah Brent mencecah $116.72 setong pada 23 Oktober dan kini berlegar sekitar $115 setong, memberi risiko bahawa kos tenaga akan menular ke dalam inflasi teras.
Indikator utama sasaran Fed adalah indeks Perbelanjaan Penggunaan Peribadi (PCE). Data PCE September dijadualkan dikeluarkan pada 29 Oktober, sehari selepas keputusan FOMC. Pasaran mengunjurkan PCE utama meningkat ke 3.6%–3.7% YoY dan PCE teras sekitar 3.1%. Memandangkan data PCE belum diterbitkan semasa mesyuarat, jawatankuasa terpaksa menilai risiko inflasi berasaskan pecahan CPI dan PPI.
III. Pekerjaan dan Pertumbuhan: Pasaran Buruh Menyederhana ketika Permintaan Sebenar Berdepan Kekangan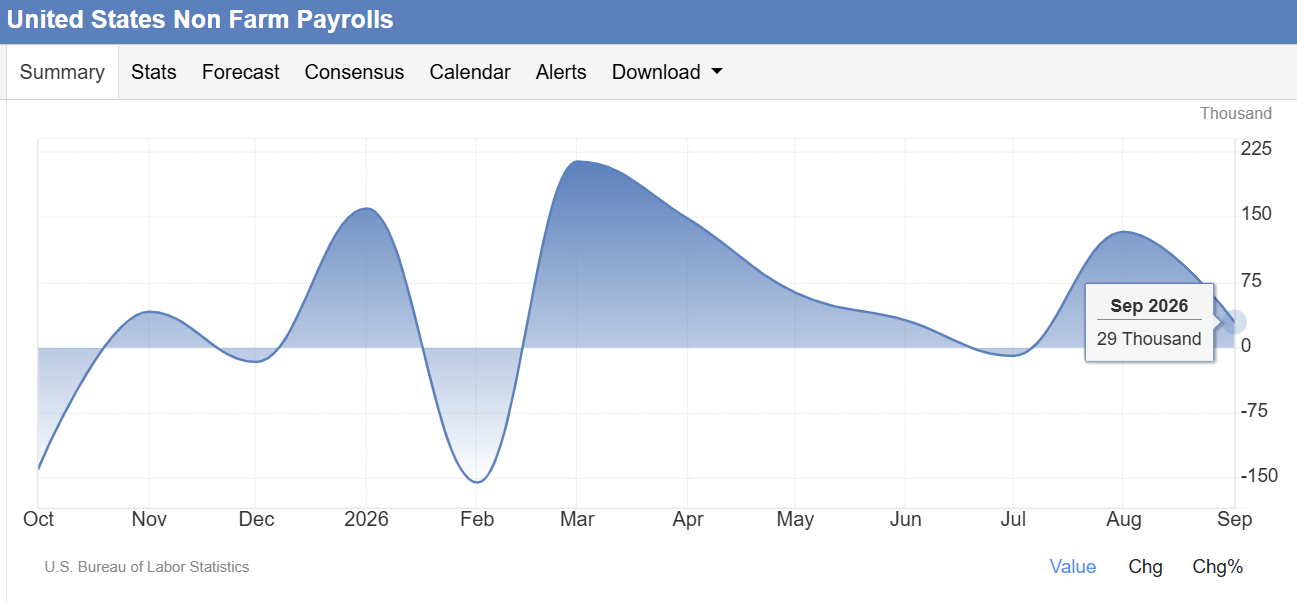
Data pasaran buruh menunjukkan tanda kelemahan. NFP September mencatatkan pertambahan 29,000 pekerjaan, pengangguran meningkat kepada 4.2%, manakala data sebelumnya disemak turun (Julai kepada -10,000 dan Ogos kepada 133,000). Walaupun pertumbuhan upah tahunan menyederhana kepada sekitar 3.0%, pasaran pekerjaan yang semakin perlahan merumitkan mandat berkembar Fed.
Pasaran buruh belum runtuh sepenuhnya, namun semakan data yang ketara membuktikan momentum pengambilan pekerja kian menyusut, meningkatkan risiko bahawa pengetatan lanjut boleh menjejaskan ekonomi ketika kos sara hidup meningkat.
Perbelanjaan pengguna turut mempamerkan kekangan sebenar. Jualan runcit September meningkat 0.8% MoM, tetapi sebahagian besarnya dipacu oleh penerimaan stesen minyak. Kumpulan kawalan teras—yang digunakan dalam pengiraan KDNK—hanya meningkat 0.1%, membuktikan bahawa peningkatan perbelanjaan lebih mencerminkan inflasi bahan api berbanding pertumbuhan permintaan sebenar.
Tambahan pula, data anggaran KDNK Suku Ketiga dan laporan PCE pada 29 Oktober akan segera mempengaruhi penetapan harga pasaran bagi mesyuarat FOMC Disember.
IV. Komunikasi Dasar: Warsh Dijangka Memberi Isyarat Jeda Hawkish Menjelang Disember
Sejak kenaikan kadar September, Pengerusi Warsh mengekalkan pendekatan komunikasi yang berhati-hati dan bergantung kepada data semasa. Menjelang sidang media, pasaran menuntut kepastian mengenai paras kadar terminal dan syarat kenaikan seterusnya.
Sekiranya kadar dikekalkan, Warsh perlu menjelaskan mengapa Fed memilih untuk menunggu ketika CPI dan PPI meningkat. Logik dasar yang munasabah adalah bahawa kadar semasa telah berada dalam zon mengehadkan, pasaran buruh menyederhana, dan data PCE belum dikeluarkan, menjadikan jeda ini sebagai langkah pemerhatian dan bukannya penamatan kitaran pengetatan.
Sidang media akan menumpukan kepada empat aspek utama:
1. Sama ada lonjakan inflasi September dinilai sebagai kejutan tenaga sementara atau tekanan struktur;
2. Sama ada kadar faedah semasa dinilai cukup mengehadkan permintaan;
3. Cara pentadbiran menilai semakan data buruh—sama ada bunyi statistik atau isyarat penurunan trend;
4. Sama ada Warsh meletakkan syarat khusus bagi kenaikan kadar Disember.
Menjelang pilihan raya separuh penggal AS, tumpuan politik terhadap kos pinjaman dan inflasi semakin meningkat. Langkah paling selamat bagi Rizab Persekutuan adalah menegaskan bahawa dasar dipandu sepenuhnya oleh data ekonomi dan mandat berkembar, bagi mengelakkan keputusan monetari dikaitkan dengan naratif politik.
(Disediakan dan disunting oleh Lucky Gold Global Limited)
Pratinjau Mesyuarat Fed Oktober: Inflasi Meningkat Semula, Adakah Warsh Memilih 'Jeda' atau Kenaikan Awal?
Masa diterbitkan:2026-10-26 10:23:40