

I. Ringkasan NFP: Penjualan Pekerjaan Jelas Mereda, Corak 'Perekrutan Rendah, Pembuangan Rendah' Berterusan
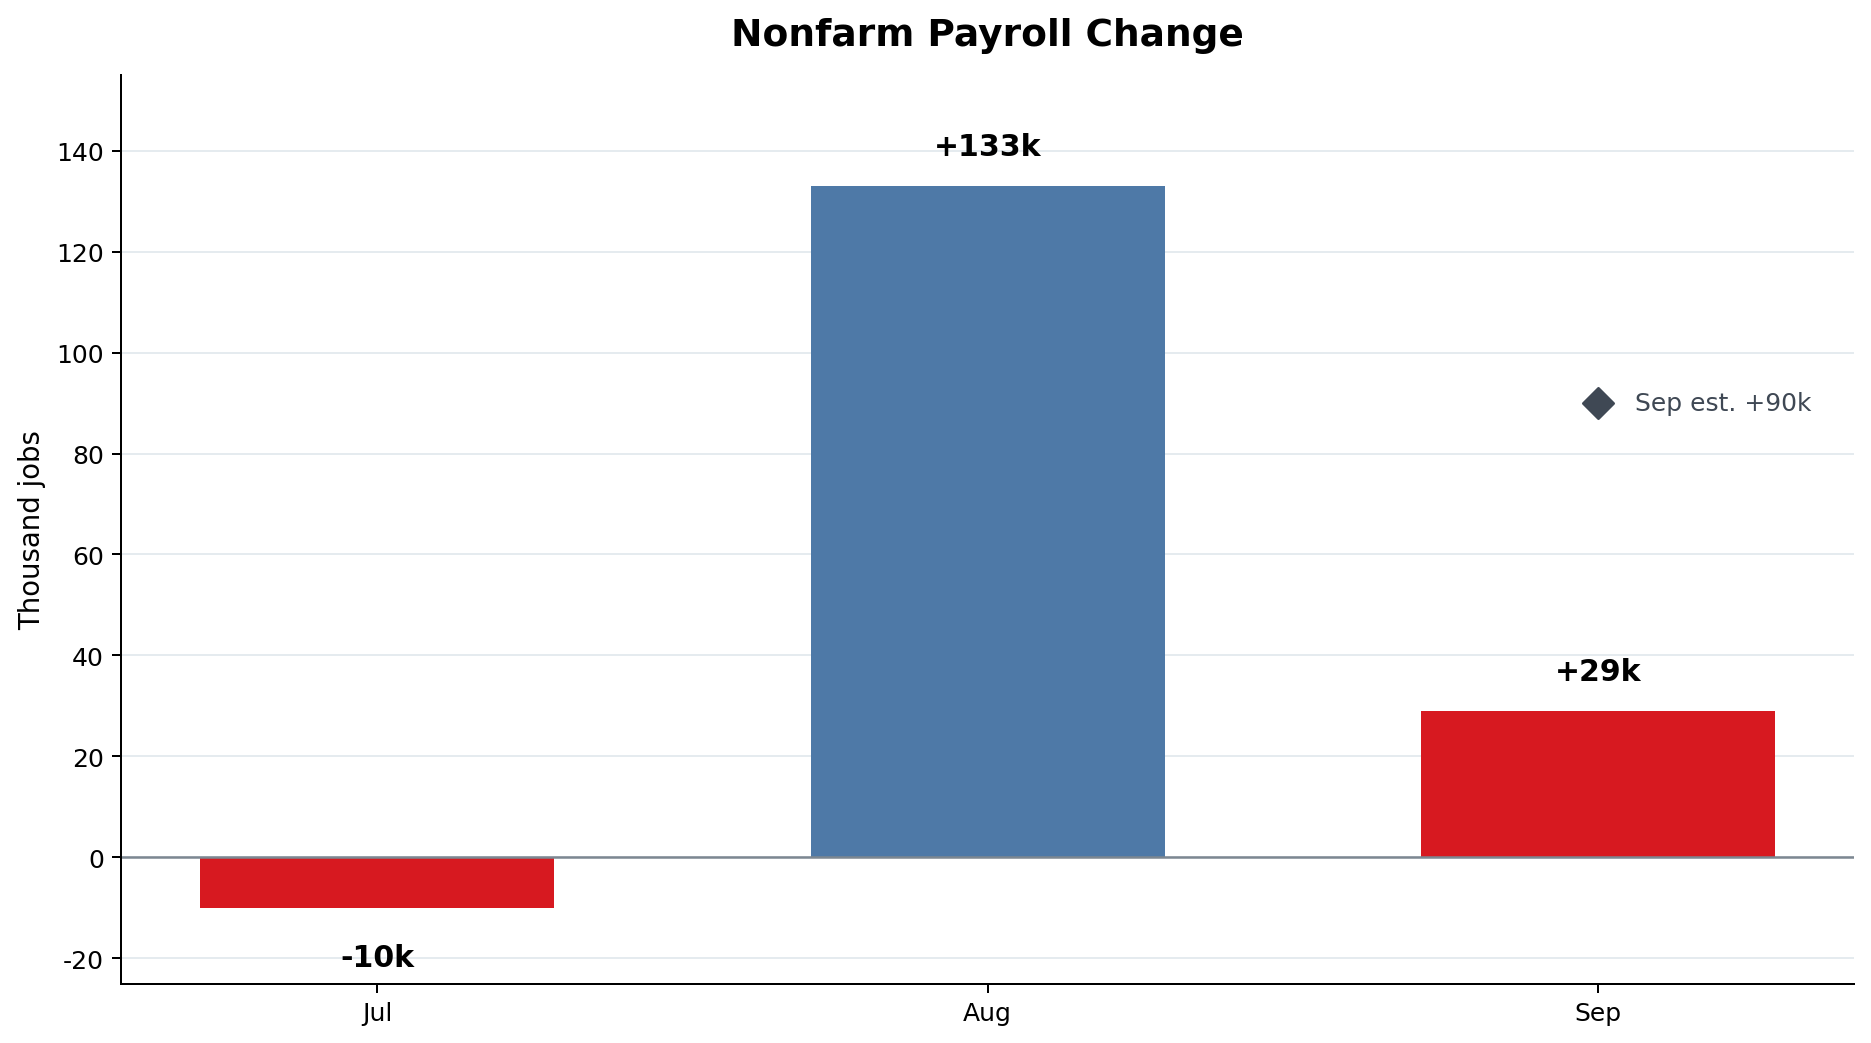
Laporan pekerjaan September yang dikeluarkan oleh Biro Perangkaan Buruh AS pada 2 Oktober adalah jauh lebih lemah daripada jangkaan. Pertumbuhan senarai gaji bukan ladang hanya 29,000, kurang daripada satu pertiga daripada jangkaan pasaran sebanyak 90,000; Julai disemak turun daripada kenaikan 21,000 kepada penurunan 10,000, manakala Ogos disemak turun daripada kenaikan 162,000 kepada 133,000, menjadikan jumlah semakan turun kumulatif sebanyak 60,000 dalam tempoh dua bulan. Selepas semakan ini, purata penambahan pekerjaan bulanan dari Julai hingga September adalah kira-kira 51,000, dan kadar pengembangan pekerjaan jelas memperlahan.
Kadar pengangguran meningkat daripada 4.1% kepada 4.2%, tetapi strukturnya bukan semata-mata kemerosotan. Tinjauan isi rumah menunjukkan peningkatan pekerjaan sebanyak 406,000 and peningkatan penduduk tenaga buruh sebanyak 485,000, dengan kadar menyertai tenaga buruh meningkat daripada 61.6% kepada 61.8%. Ini bermakna kenaikan kadar pengangguran lebih disebabkan oleh pekerja yang memasuki semula pasaran dan bukannya pengurangan besar dalam bilangan pekerjaan. Tuntutan awal faedah pengangguran kekal pada paras rendah tanpa melihat pembuangan pekerja secara meluas, di mana pasaran buruh lebih kelihatan kembali kepada status 'perekrutan rendah, pembuangan rendah'.
Tekanan gaji semakin reda. Purata pendapatan sejam bukan ladang swasta pada bulan September hanya meningkat 0.1% bulan ke bulan, manakala pertumbuhan tahun ke tahun merosot daripada 3.1% kepada 3.0%; purata jam mingguan kekal pada 34.4 jam. Pertumbuhan gaji terus memperlahan, menunjukkan pasaran buruh tidak didorong oleh inflasi baharu.
II. Struktur Sektor: Kesihatan Terus Memberi Sokongan
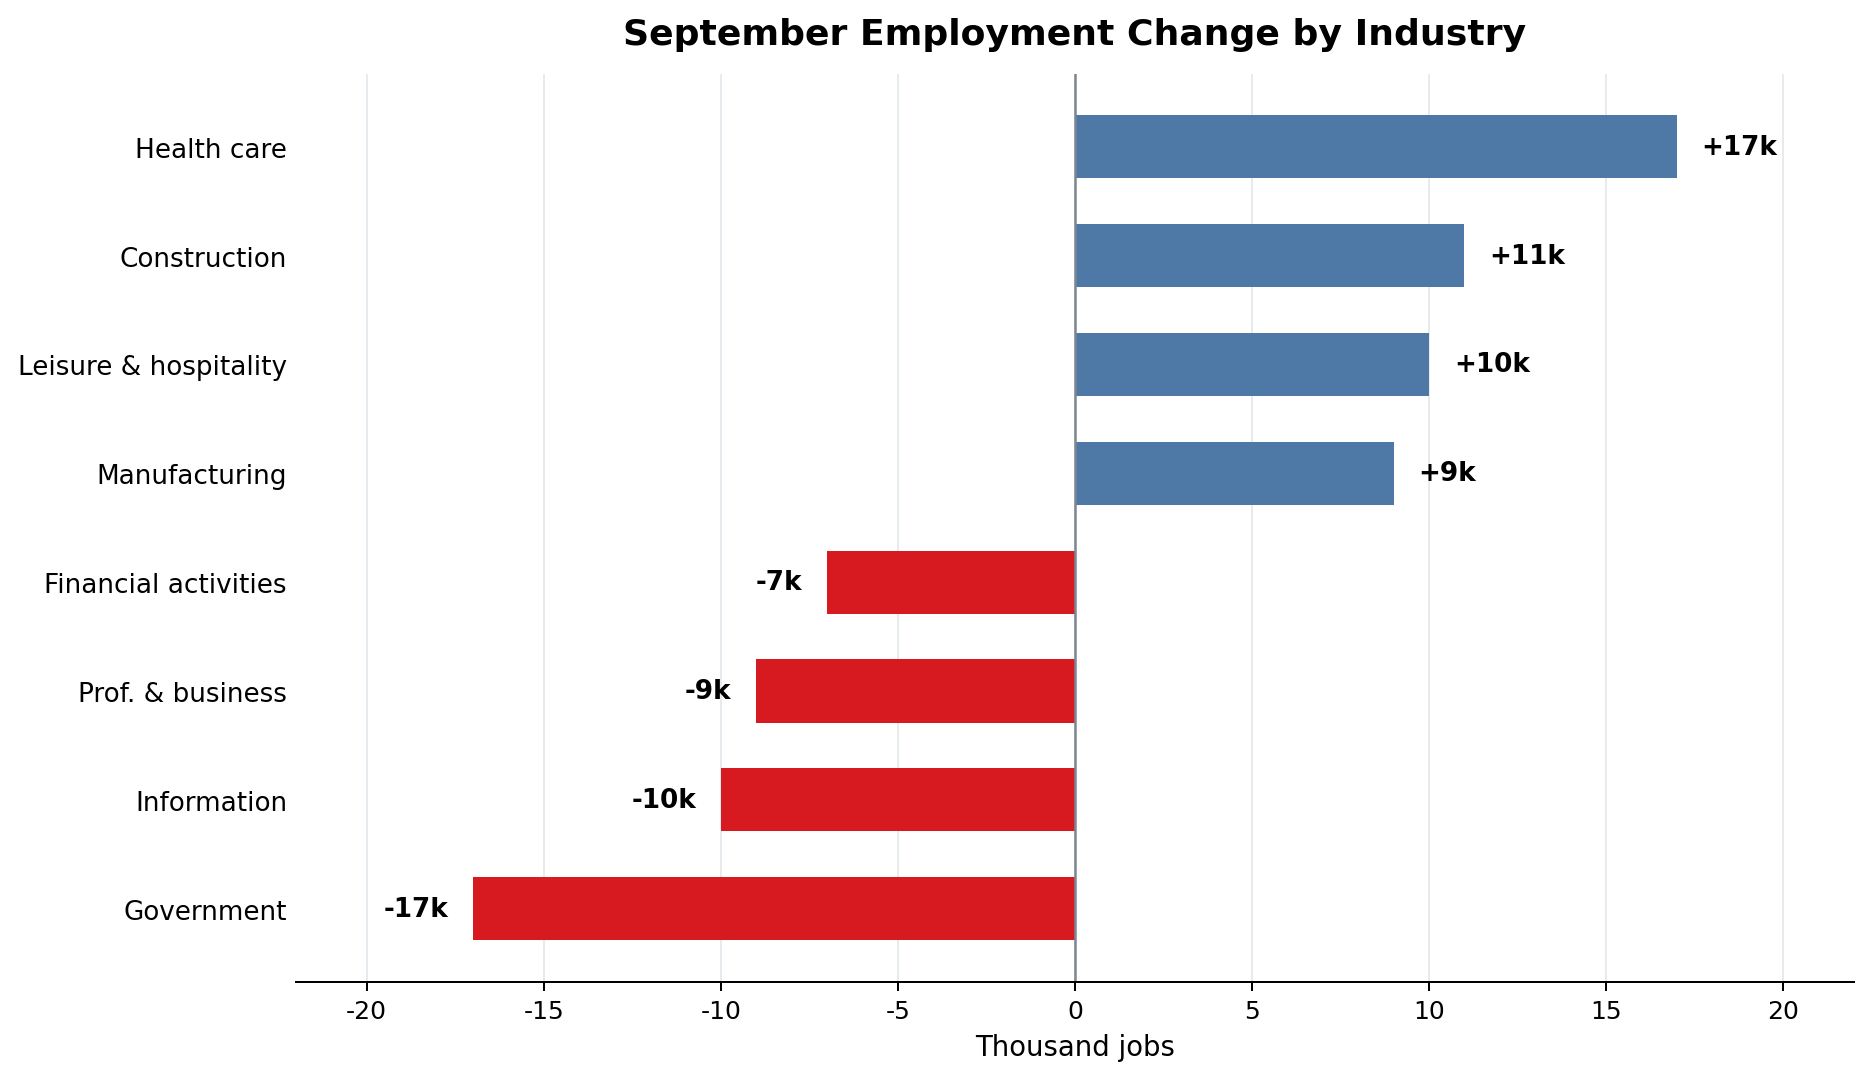
Peringkat sektor kekurangan momentum pertumbuhan yang seragam. Penjagaan kesihatan menambah 17,000 jawatan, kekal sebagai sokongan utama, tetapi jauh lebih rendah daripada purata bulanan 33,000 sepanjang 12 bulan lalu; sektor pembinaan menambah 11,000, pembuatan menambah 9,000, dan industri riadah serta perhotelan menambah kira-kira 10,000. Secara keseluruhan, jawatan baharu kekal tertumpu.
Sektor kolar putih dan berkaitan kerajaan terus ditekan. Sektor maklumat mengurangkan kira-kira 10,000 jawatan, aktiviti kewangan dikurangkan sebanyak 7,000, perkhidmatan profesional dan perniagaan dikurangkan sebanyak 9,000 (di mana jawatan perkhidmatan bantuan sementara dikurangkan sebanyak kira-kira 10,900); pekerjaan kerajaan dikurangkan sebanyak kira-kira 17,000. Hasrat perekrutan bagi sesetengah perkhidmatan and jawatan pejabat kekal lemah.
Lebih penting lagi, keluasan pertumbuhan pekerjaan menyusut dengan ketara. Indeks jerapan pekerjaan sektor swasta merosot daripada 57.6 pada Ogos kepada 49.0, mencatatkan paras terendah dalam tempoh hampir 11 bulan, bermakna bilangan industri yang mengurangkan pekerjaan kini sedikit melebihi industri yang menambah pekerjaan. Kebimbangan terbesar semasa ialah industri yang bersedia memperluaskan guna tenaga semakin berkurangan.
III. Rizab Persekutuan: Keperluan Kenaikan Kadar Berturut-turut Oktober Berkurangan, Ruang Tindakan Disimpan untuk Disember
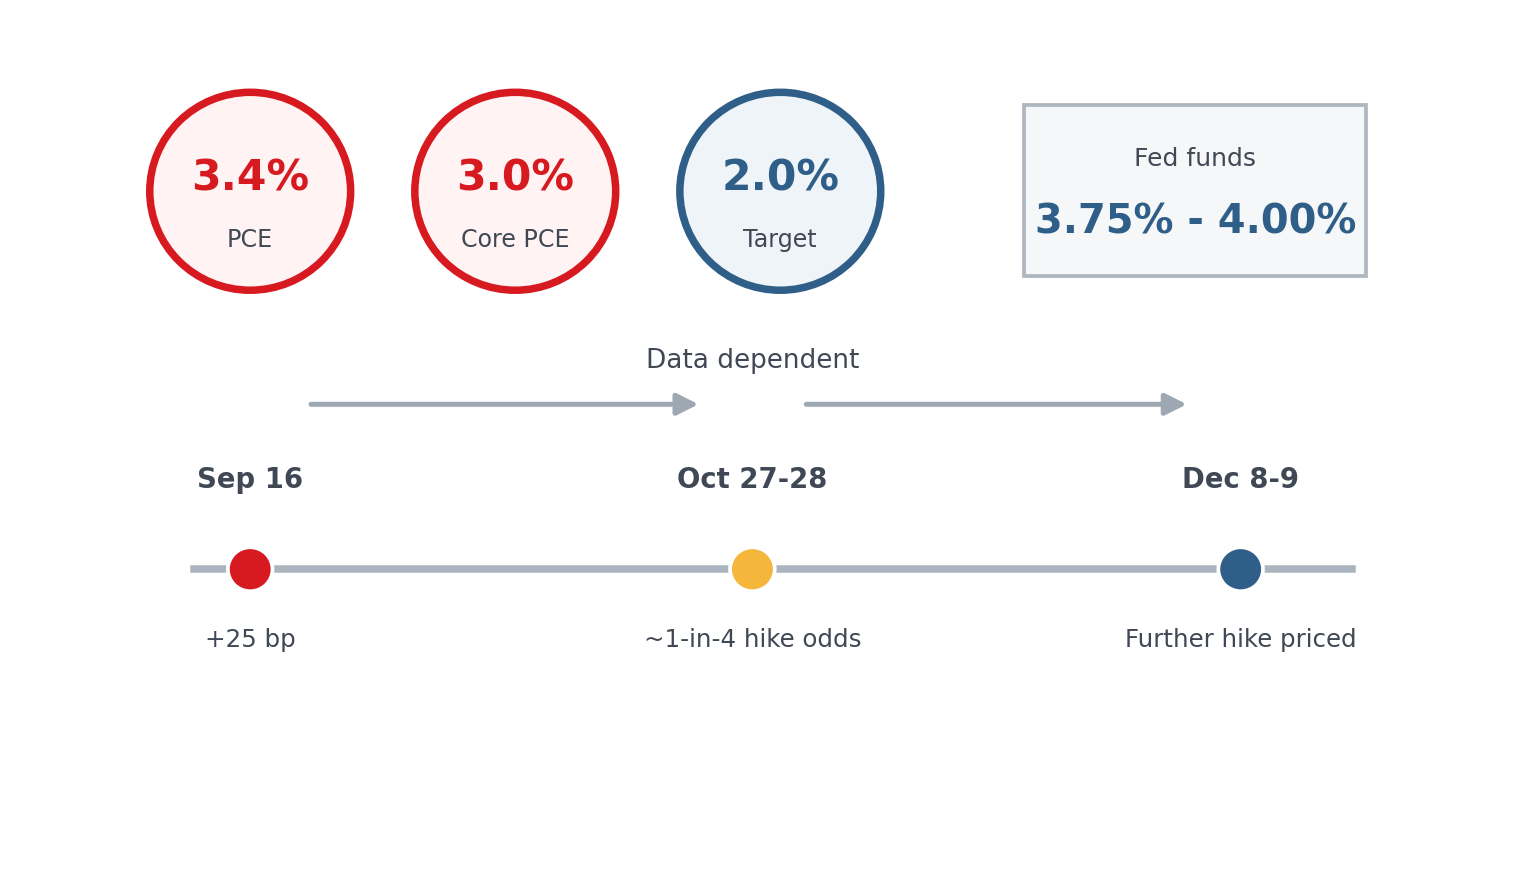
Rizab Persekutuan telah menaikkan kadar sasaran dana persekutuan sebanyak 25 mata asas kepada 3.75%-4.00% pada 16 September, tetapi NFP September mengurangkan dengan ketara ke urgentan kenaikan kadar berturut-turut pada bulan Oktober. Selepas pengeluaran data pekerjaan, penetapan harga pasaran untuk kenaikan kadar sekali lagi pada mesyuarat 27-28 Oktober merosot kepada sekitar dua puluh hingga seperempat; sementara itu, pedagang secara amnya masih percaya wujud kemungkinan yang lebih tinggi untuk pengetatan lanjut pada bulan Disember.
Konflik dasar masih berpunca daripada inflasi. Indeks harga PCE AS pada bulan Ogos meningkat 3.4% tahun ke tahun, dan PCE teras meningkat 3.0% tahun ke tahun, kedua-duanya jelas lebih tinggi daripada sasaran jangka panjang 2% Fed.
Presiden Fed New York John Williams menyatakan pada 29 September bahawa tindakan dasar telah diambil pada September dan tiada keperluan tergesa-gesa untuk melaraskan semula; jika ekonomi berkembang selaras dengan unjurannya, pelarasan kadar lanjut lewat tahun ini masih berkemungkinan.
Naib Pengerusi Philip Jefferson turut menekankan bahawa pelarasan kadar memerlukan penilaian trend ekonomi dan risiko berdasarkan lebih banyak data.
Oleh itu, laporan pekerjaan ini lebih kelihatan seperti 'membeli masa menunggu' untuk Fed. CPI September yang akan dikeluarkan pada 14 Oktober dan PPI pada 15 Oktober lebih berkemungkinan berbanding NFP kali ini untuk mengubah pertimbangan mesyuarat Oktober. Jika inflasi terus mempamerkan kelekitan, ruang kenaikan kadar Disember kekal; jika tekanan harga semakin reda, penyejukan pekerjaan and gaji akan mengukuhkan alasan untuk menangguhkan pengetatan.
IV. Kesimpulan dan Tinjauan: Bukan Krisis Pekerjaan, Tetapi Momentum Perekrutan Menghampiri Kelesuan Semula
Laporan pekerjaan September yang dikeluarkan pada Oktober 2026 bukan berpusat pada angka tunggal 29,000, sebaliknya pelbagai petunjuk bersama-sama menunjuk kepada penyejukan perekrutan: Julai disemak semula kepada pertumbuhan negatif, Ogos disemak turun dengan ketara, purata penambahan pekerjaan tiga bulan merosot kepada kira-kira 51,000, pertumbuhan gaji tahun ke tahun merosot kepada 3.0%, dan indeks jerapan pekerjaan swasta jatuh di bawah 50. Lantunan kukuh Ogos gagal membentuk trend yang berterusan.
Serentak itu, kadar pengangguran 4.2% kekal pada paras rendah, tinjauan isi rumah menunjukkan kenaikan pekerjaan sebanyak 406,000 dan kadar menyertai tenaga buruh meningkat kepada 61.8%, dan data bantuan pengangguran tidak menunjukkan pembuangan pekerja secara meluas, jadi ia masih belum mencukupi untuk diklasifikasikan sebagai krisis pekerjaan. Status yang lebih tepat ialah 'perekrutan rendah, pembuangan rendah, pertumbuhan gaji rendah': syarikat tidak memotong jawatan sedia ada secara besar-besaran, tetapi jawatan baharu semakin berkurangan.
Bagi pasaran, teras FOMC Oktober kembali kepada inflasi. Jika CPI dan PPI kukuh, asas dasar untuk kenaikan kadar lagi dalam tahun ini masih wujud; jika tekanan harga mereda dengan ketara, perekrutan lemah dan penyejukan gaji akan meningkatkan nilai menunggu. Fokus peringkat seterusnya termasuk CPI 14 Oktober, PPI 15 Oktober, mesyuarat FOMC 27-28 Oktober, dan laporan pekerjaan Oktober yang akan dikeluarkan pada 6 November.
Sumber Data: Biro Perangkaan Buruh AS, Rizab Persekutuan, Biro Analisis Ekonomi AS, Reuters.