本次議息會議最值得關注的並非是否按兵不動,而是美聯儲主席凱文·沃什如何解釋通脹重新加速,以及他會否為後續加息設定更為清晰的觸發條件。
金融市場目前已高度消化10月暫停加息的情景,決議公布後的邊際波動將主要來自前瞻政策路徑的表述與新聞發布會的措辭。
一、決議前瞻:按兵不動概率占優,警惕鷹派尾部風險
美東時間10月27日至28日,美聯儲將召開聯邦公開市場委員會(FOMC)會議,並定於美東時間10月28日下午2:00公布利率決議,2:30由沃什舉行新聞發布會(對應北京時間10月29日凌晨2:00與2:30)。官方日程確認本次為標準的兩日議息會議。
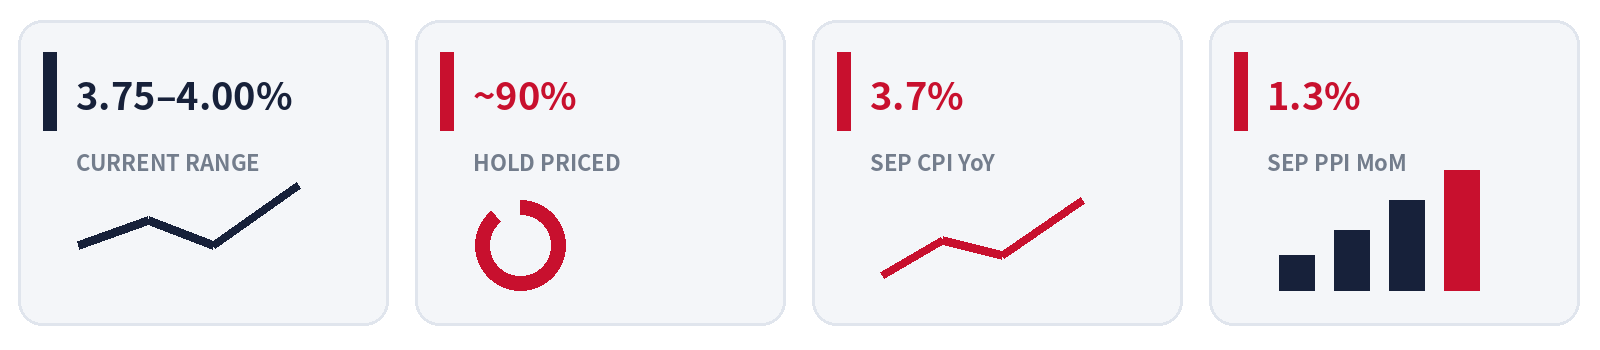
美聯儲在9月會議上已將聯邦基金利率目標區間上調25個基點至3.75%–4.00%。截至10月25日至26日,利率期貨市場對10月維持利率不變的定價概率穩定在88%至90%以上。
支持10月按兵不動的理由在於:美國9月新增非農就業僅2.9萬人,失業率升至4.2%,7月和8月就業數據又被合計下修6萬人,勞動力市場的緩衝墊正在變薄;連續兩次會議加息亦可能放大政策過度收緊的宏觀風險。
支持本次立即加息的理由則在於:美國9月CPI環比上漲0.6%、PPI環比上漲1.3%,均印證物價壓力正在擴大;除能源衝擊外,生產端商品與服務價格也在同步走高。部分經濟學家指出,若推遲至12月再行動,可能面臨對通脹二次抬頭反應遲緩的風險。
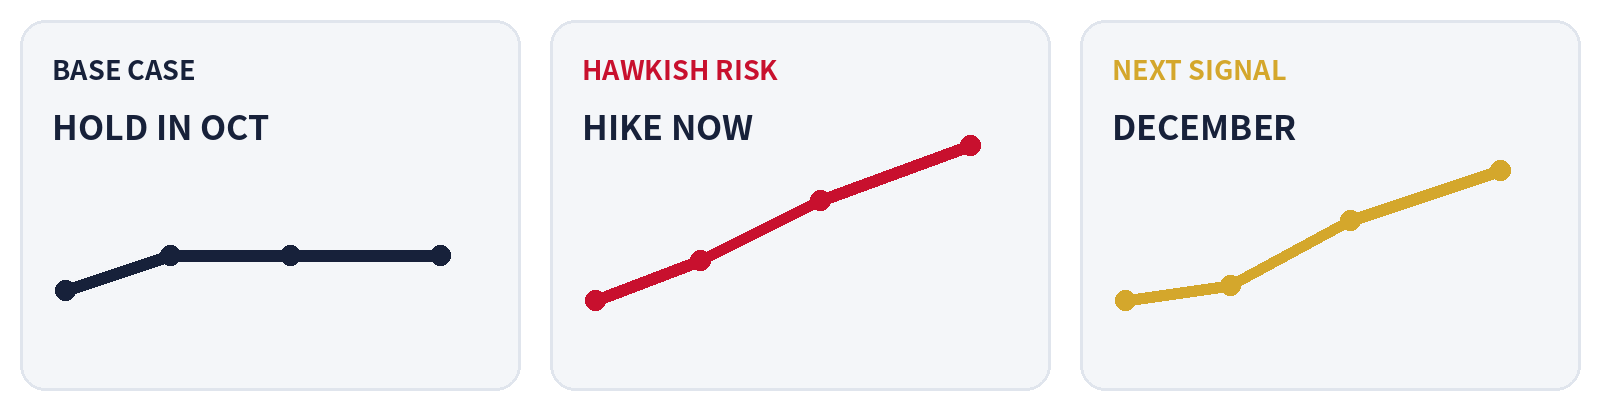
綜合而言,本次會議的基準情景是維持3.75%–4.00%的基準利率不變,但決議聲明與發布會將充分保留進一步緊縮的可能性。若沃什不願提供明確的前瞻指引,市場將從他對通脹黏性、就業韌性與金融條件的定調中尋找“12月加息門檻”。
二、通脹形勢:CPI與PPI同步升溫,能源成本推升二次通脹隱憂
9月美國CPI環比上漲0.6%,同比升至3.7%,高於8月的3.4%;核心CPI環比上漲0.3%,同比升至2.6%。汽油價格當月大幅上漲9.1%,能源分項指數上漲5.2%,僅汽油單項就貢獻了當月整體CPI增幅的一半以上。
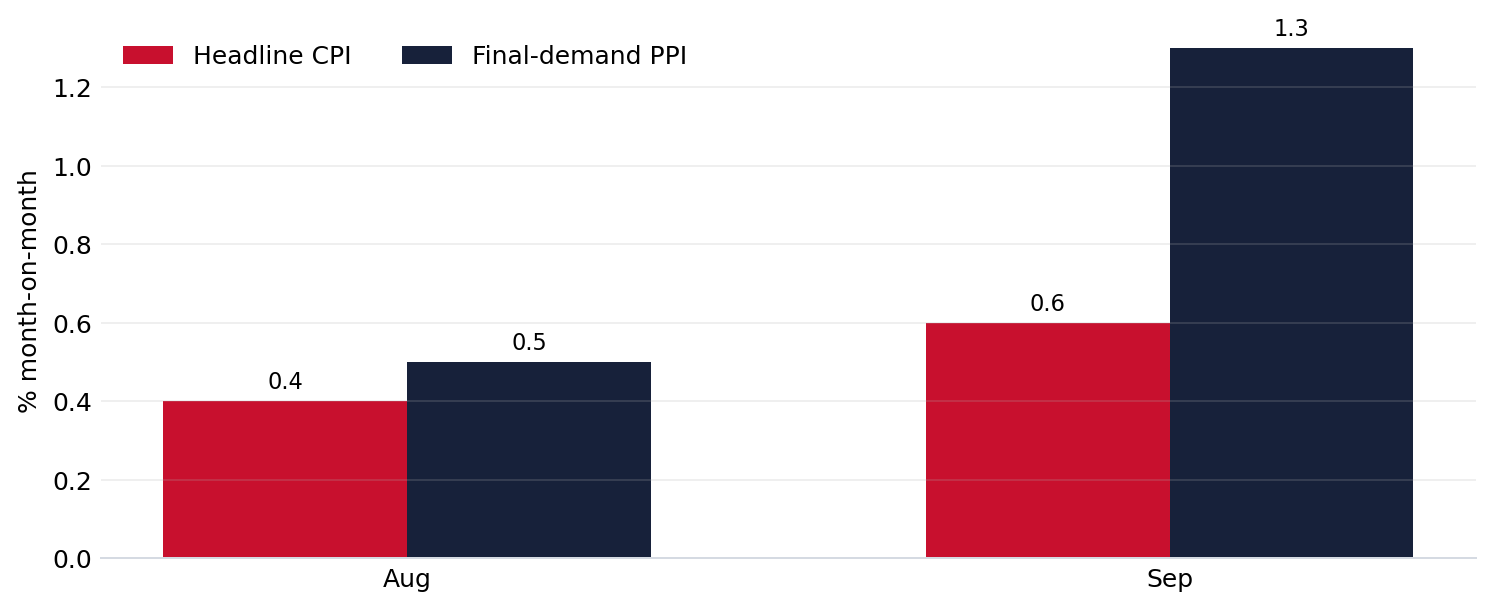
更為值得警惕的是上游生產端價格。美國9月最終需求PPI環比上漲1.3%,創下2022年3月以來的最大單月漲幅,同比漲幅達6.3%;其中最終需求商品價格上漲2.6%,服務價格上漲0.8%。PPI的廣泛上揚表明成本端壓力正向更廣泛的企業經營與消費終端傳導。
中東地緣衝突與航運風險持續對國際原油提供支撐。10月23日布倫特原油一度升至每桶116.72美元的高位,周漲幅約6.4%;雖隨後小幅回落,但仍高位盤整於115美元附近。原油高企既直接推高總體物價,也容易通過物流與製造鏈條向核心價格體系擴散。
美聯儲官方錨定的核心通脹指標是個人消費支出(PCE)物價指數。9月PCE數據定於10月29日公布,晚於本次議息決議;市場預期總體PCE同比可能升至3.6%–3.7%,核心PCE約為3.1%。由於決議時PCE尚未出爐,決策層只能依據CPI、PPI及其內部結構來審視潛在通脹風險。
關鍵在於:若通脹反彈主要源自短期能源供應衝擊,按兵不動有助於避免政策過度緊縮;若生產端與核心服務價格已出現聯動擴散,等待過久則可能導致通脹預期再度固化。
三、就業與增長:非農動能邊際走弱,雙重使命權衡難度加大
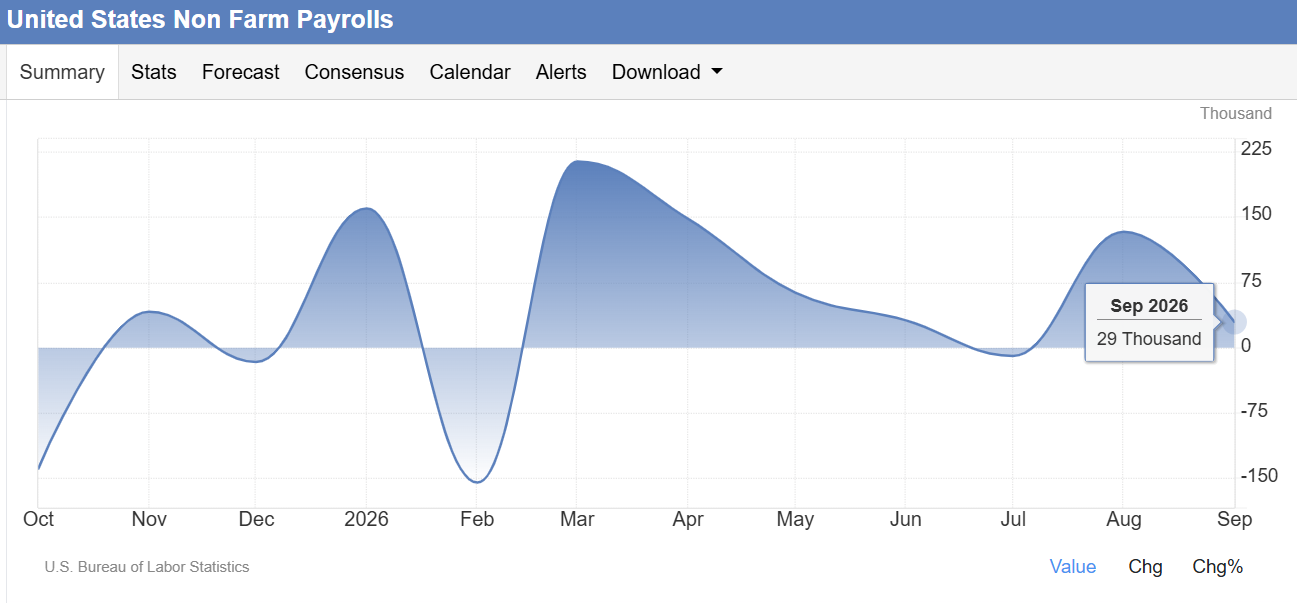
就業端數據顯示,美國9月非農就業僅錄得2.9萬人增幅,失業率升至4.2%。同時,7月就業增幅由2.1萬人修正為萎縮1萬人,8月增幅由16.2萬人下調至13.3萬人,兩月合計較初值下修6萬人。平均時薪同比增速約為3.0%,勞動力成本壓力雖有所緩解,但就業降溫跡象初顯。
這使得美聯儲在物價穩定與充分就業的雙重使命中面臨更複雜的平衡。就業市場雖未出現急劇滑坡,但歷史數據的大幅下修表明就業動能正逐步減弱,貿然加息可能加劇實體經濟下行壓力;而能源價格走高又在持續侵蝕居民實際購買力。
從消費端看,9月零售銷售名義環比增長約0.8%,但主要由加油站收入大增拉動;剔除汽車、汽油、建材和餐飲後用於GDP核算的核心控制組零售銷售僅微增0.1%,反映出實際需求端並非全面擴張。
此外,美國第三季度GDP初值、9月PCE及個人收支數據將於決議次日(10月29日)集中公布,這些後續數據將直接主導市場對12月會議的最終定價。
四、政策溝通:沃什或維持鷹派暫停,為12月行動預留門檻
自9月開啟本輪緊縮以來,主席沃什在公開溝通中保持克制,傾向於讓實時經濟數據主導政策調整。面對當前市場對終點利率水平與後續加息條件的追問,沃什在發布會上的表態至關重要。
若本次如期維持基準利率不變,沃什必須合理解釋為何在CPI與PPI偏熱的背景下依然選擇觀望。合理的政策邏輯是:當前利率已進入限制性區域,勞動力市場呈現放緩,且PCE數據尚未落地,暫停加息是為了評估輸入型能源通脹的傳導廣度,而非意味著抗通脹進程已宣告勝利。
新聞發布會重點關注四類核心表態:
1. 是否將9月通脹反彈界定為一次性能源擾動,抑或存在擴散風險;
2. 是否認為當前利率水平已具備足夠限制性;
3. 如何評估非農就業大幅下修是統計噪音還是下行趨勢的確認;
4. 是否為12月再度收緊設立前置條件,抑或繼續保持數據依賴。
隨著美國中期選舉臨近,宏觀政策的政治敏感度持續上升。對美聯儲而言,最穩妥的溝通策略仍是嚴格恪守雙重使命與數據驅動原則,盡力避免將貨幣決議與短期政治訴求產生關聯。
(旺旺金業 編輯整理)